Articulos
La calidad de sujeto obligado como punto ciego de la gestión de riesgos de lavado de activos
Escrito por: Lenin Vladimir González | Abogado penalista y consultor en compliance



¿Si no se tiene la calidad de sujeto obligado, debe hacerse compliance para prevenir lavado de activos?
En El Salvador, desde el 17 de octubre de 2025 entró en vigor la “Ley Especial para la Prevención, Control y Sanción del Lavado de Activos, Financiamiento del Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva”, normativa que ha sido catalogada de moderna y conforme al estándar internacional, calificativo discutible, en función del actor que opine sobre la misma.
Uno de los artículos más polémicos de la ley es el artículo 7, que establece quienes ostentan la calidad de sujetos obligados, es decir, el grupo de personas que deberán cumplir las obligaciones sectoriales de los artículos 9, 31 y 32, con la finalidad de implementar un sistema de prevención de lavado de activos eficaz conforme a su nivel de riesgo. Dicha obligación forma parte de una estrategia de autorregulación regulada sectorial, al contener los parámetros que deben observar los sujetos obligados en la gestión de los riesgos de lavado de activos, siendo un supuesto de compliance sectorial.
Al entrar en vigencia dicha normativa, el artículo 7 generó cierta sensación de anomia, por la supresión de varios sujetos obligados que se mencionan en el artículo 2 de la “Ley contra el Lavado de Dinero y Activos” -derogada-, creando la percepción que ya no era necesario realizar prevención de lavado de activos, generando un punto ciego en la gestión de riegos de tal delito, pues, las obligaciones de gestionar riesgos de lavado de activos se suelen entender en función de la mera calidad de sujeto obligado, soslayando el resto de riesgos legales establecidos en la normativa, que van más allá de tener o no tal calidad del art. 7.
En ese sentido, la pregunta a responder sería la siguiente, ¿si no se tiene la calidad de sujeto obligado, debe hacerse compliance para prevenir lavado de activos?
La respuesta es sí, indistintamente de la calidad de sujeto obligado, ya que, la misma solo tiene relevancia en la obligación de gestionar los riesgos legales administrativos sectoriales, observando los requerimientos de los arts. 9, 31 y 32, cuyo incumplimiento genera las sanciones administrativas de los arts. 34 y 35. En sentido contrario, no tener la calidad de sujeto obligado, solo incide en no estar obligado a gestionar los riesgos sectoriales y no ser objeto del régimen administrativo sancionador del título V de la ley -arts. 29-39-.
De ahí que, ceñir la gestión del riesgo de lavado de activos a la calidad de sujeto obligado, genera puntos ciegos, al pasar por alto otros riesgos, como lo son los riesgos legales de índole penal, que al margen de la responsabilidad individual por las conductas de los directores, administradores y empleados, tienen implicaciones patrimoniales, con la aplicación de figuras como el congelamiento de cuentas y la responsabilidad civil solidaria, que pueden ser de mayor de gravedad que una sanción administrativa, por el impacto que pueden generar en la continuidad del negocio y reputación de las personas jurídicas.
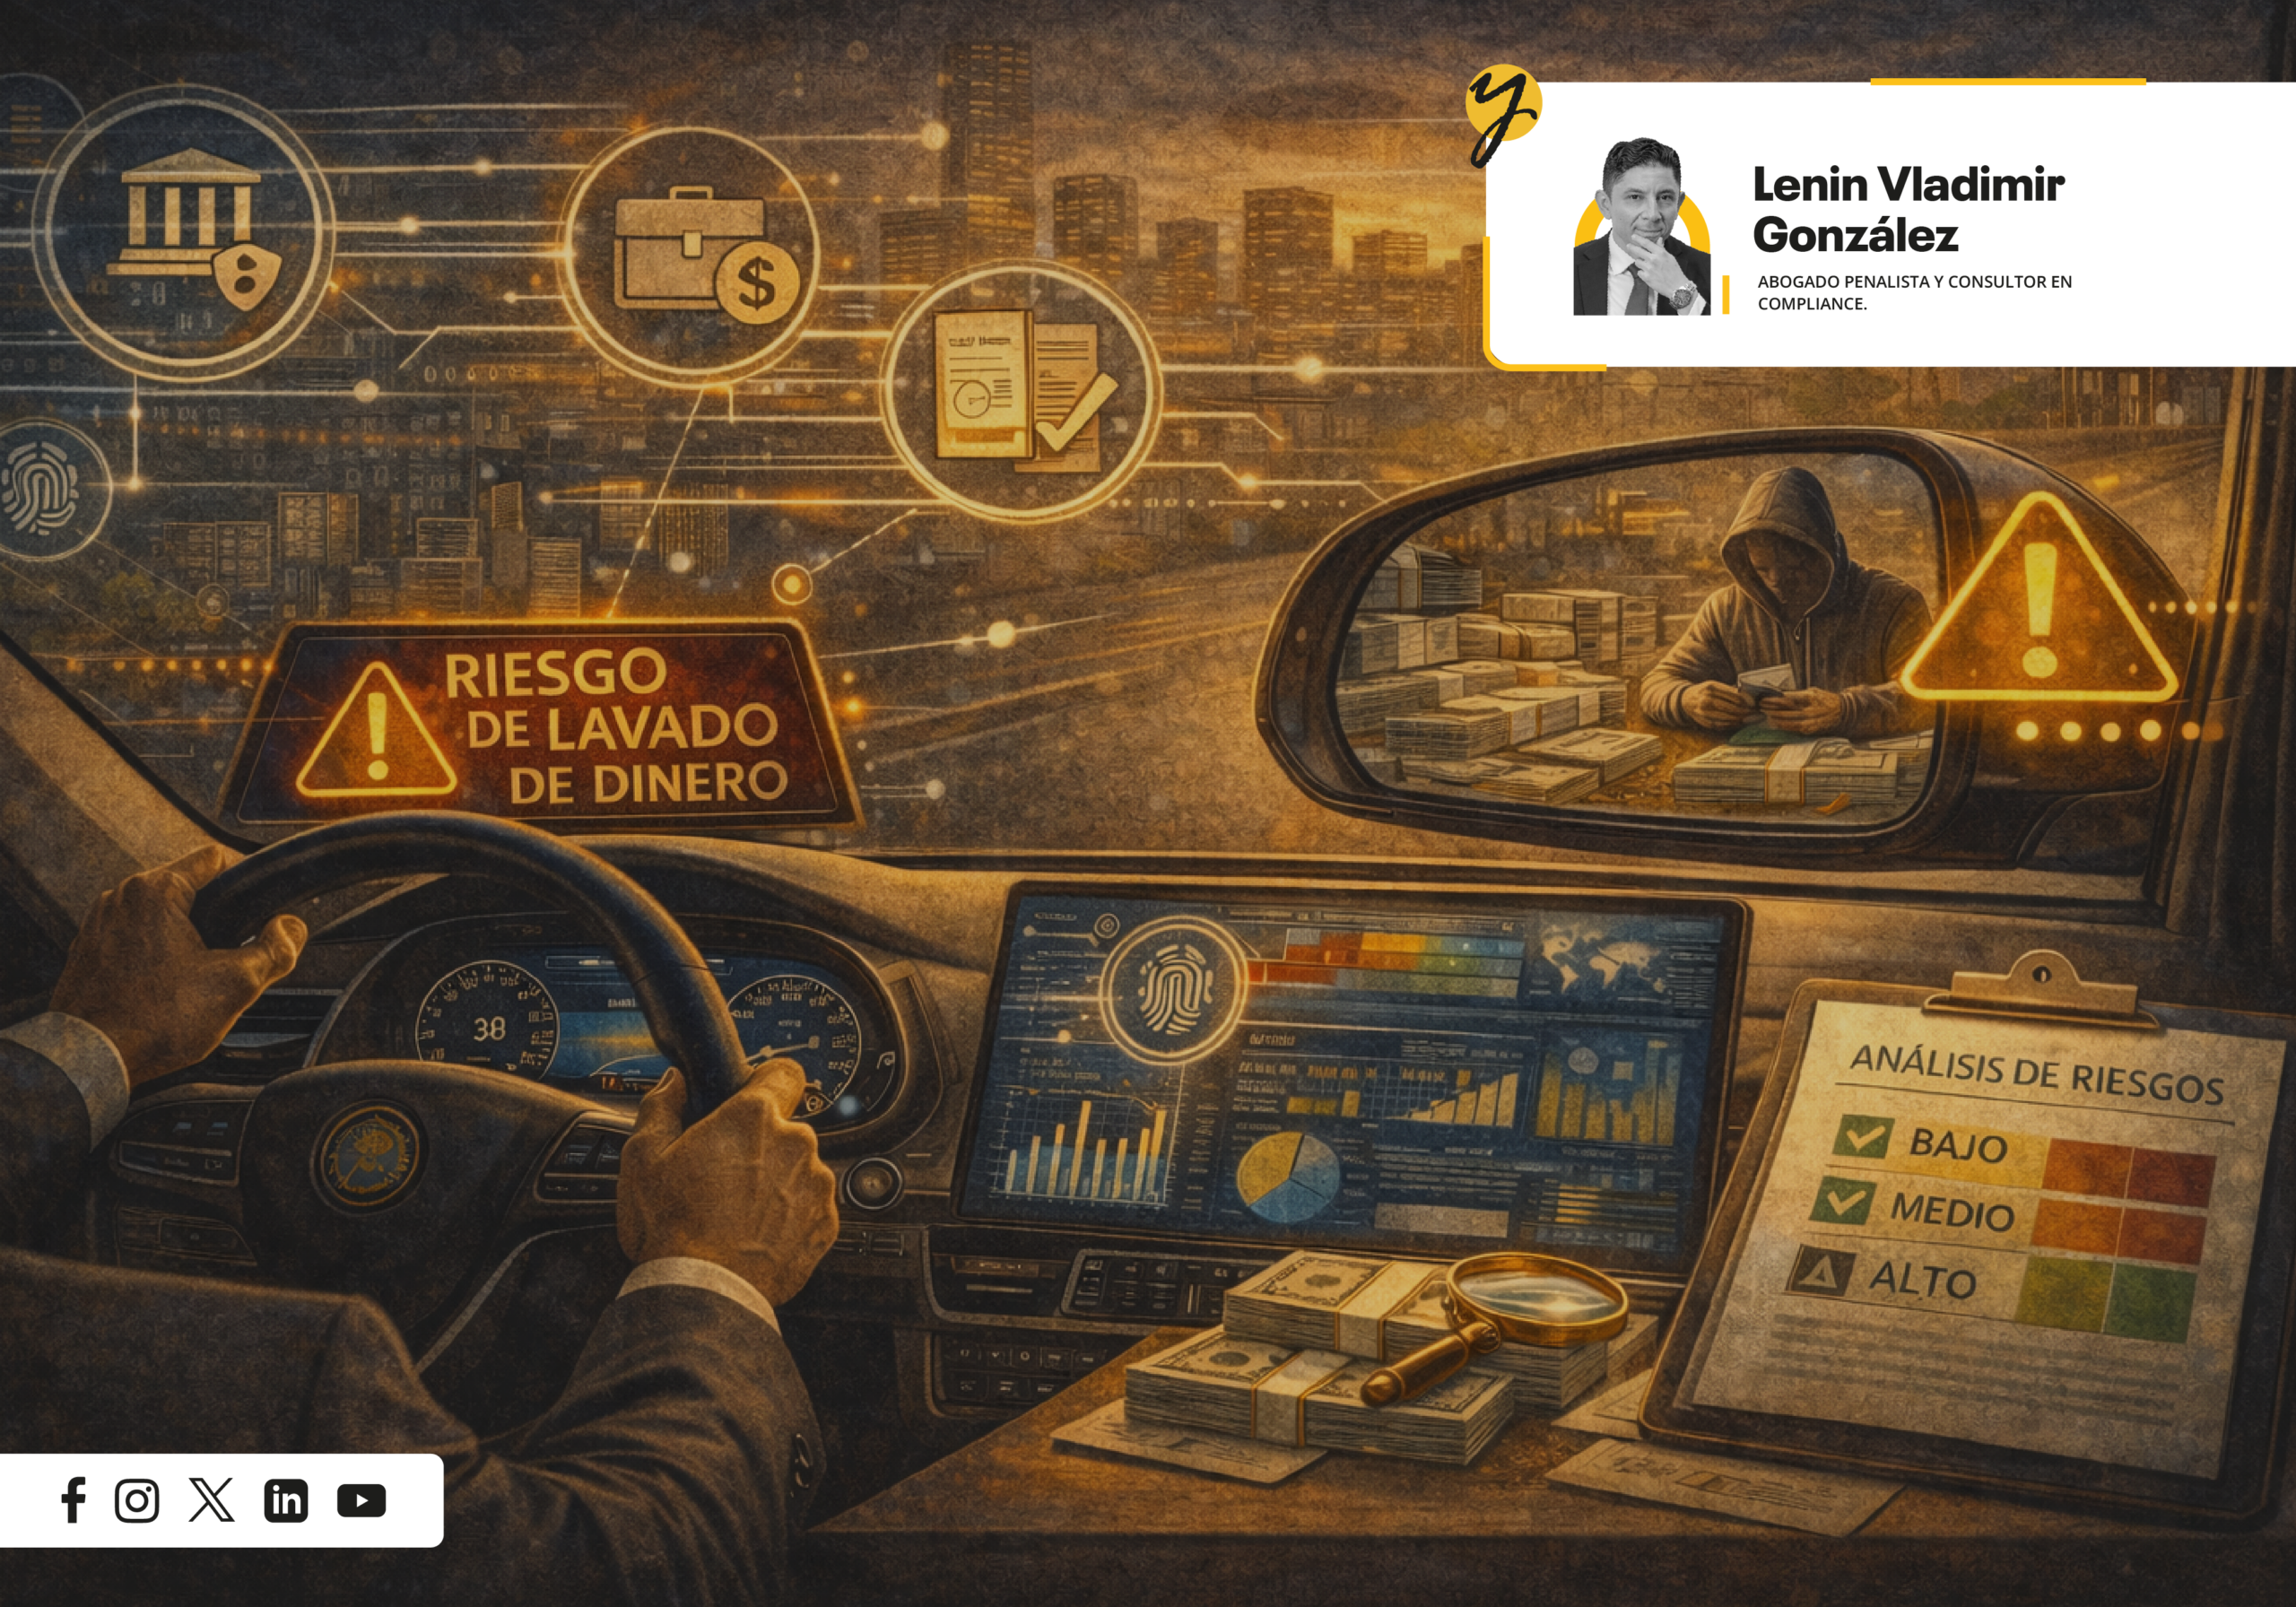
Haciendo una analogía con la conducción de vehículos automotores, la forma de reducir los riesgos de puntos ciegos en los espejos es calibrándolos o recalibrándolos. En ese orden de ideas, al aplicarse dicha analogía a la gestión de riesgos, la calibración sería un análisis de riesgos conforme al contexto de la organización, donde no se considere la mera calidad de sujeto obligado –riesgo legal administrativo sectorial-, sino un análisis bajo un enfoque basado en riesgos –EBR-, criterio de proporcionalidad y basado en evidencia, donde se consideren los procesos, actividades, área geográfica, legislación aplicable, tamaño y circunstancias propias de cada entidad.
En el ámbito de la prevención del delito de lavado de activos, dicho análisis debe identificar las formas en que el delito pueda darse en el marco de las actividades y procesos de cada entidad. Para efectos de claridad, se traen a colación dos ejemplos: el de un sujeto obligado y el de otro que no tiene esa calidad. El primer caso, de un proveedor de servicios digitales, quien tendría calidad de sujeto obligado, al calificar en el supuesto del art. 7 n° 9 de la ley, debiendo cumplir con las obligaciones del art. 9 de la ley. El segundo caso, de una sociedad anónima que se dedica a actividades de construcción, sin realizar intermediación inmobiliaria, es decir, no tendría calidad de sujeto obligado, al no calificar en el supuesto del art. 7 n° 5 de la ley, no debiendo cumplir con las obligaciones del art. 9 de la ley.
No obstante, lo anterior, en el último caso, atendiendo a la estructura, actividad y procesos, deberá hacerse un análisis de riesgos de lavado de activos, donde se considere su estructura de sociedad anónima, que según el último Informe de Evaluación Mutua de la República de El Salvador han sido calificadas como las mayormente expuestas a riesgos de lavado de activos -90% de los casos-; también, tomando en cuenta su actividad de construcción, que según la cuarta actualización del Informe de Amenazas Regionales en materia de Lavado de Activos y Financiamiento del Terrorismo, el sector inmobiliario es uno de los más utilizados para lavar activos en la región; y, considerando que, entre sus procesos está el iniciar relaciones comerciales con clientes, que de no hacerse la debida diligencia del caso, pueden generar vinculación con personas que pretendan lavar recursos de origen delictivo.
La anterior comparación, pone de relieve la importancia de realizar un auténtico análisis de riesgos, más que verificar si se tiene o no la calidad de sujeto obligado, pues, el ostentar o no la situación jurídica del art. 7, no inhibe de otros riesgos legales de índole penal, con consecuencias de mayor impacto a las multas por incumplir obligaciones de índole administrativa sectorial, como la anotación preventiva de inmuebles, el congelamiento de cuentas y la condena en responsabilidad civil solidaria, que pueden generar costos financieros importantes, interrumpir significativamente las operaciones, estancar el crecimiento económico y la continuidad del negocio, aunado al tema reputacional y la pérdida de clientela.
Para finalizar, como un consejo de índole empresarial y profesional, sea para implementar o revisar un sistema de gestión de riesgos de lavado de activos, con motivo de la nueva ley, se recomienda realizar un análisis de riesgos, que se base en las peculiaridades de cada entidad -el contexto, procesos y actividades-, donde se identifiquen los diferentes tipos riesgos: legales, sean administrativos-sectoriales y/o penales; reputacionales, de contagio, entre otros-.
Dicho análisis deberá constar en un informe de riesgos, que evidencie su argumentación, explicando, entre otras cosas, la metodología utilizada y como la misma se aplica al contexto de la organización, a su actividad y cada uno de sus procesos, no limitándose a presentar una mera matriz de riesgos de múltiples colores, que al final no dice nada, pues, aparte de no explicar el proceso de identificación, tampoco explica los parámetros de evaluación, al no indicar como se obtuvieron los puntajes de probabilidad e impacto y las calificaciones de los riesgos inherentes y residuales. En fin, un análisis de riesgos de calidad permitirá que el resto de los elementos del sistema de gestión de riesgos de lavado de activos, se cimentan en bases sólidas; de no ser así, sería endeble desde su diseño.