Economía
Pagos digitales avanzan en América Latina, pero el fraude mantiene en alerta a las pymes

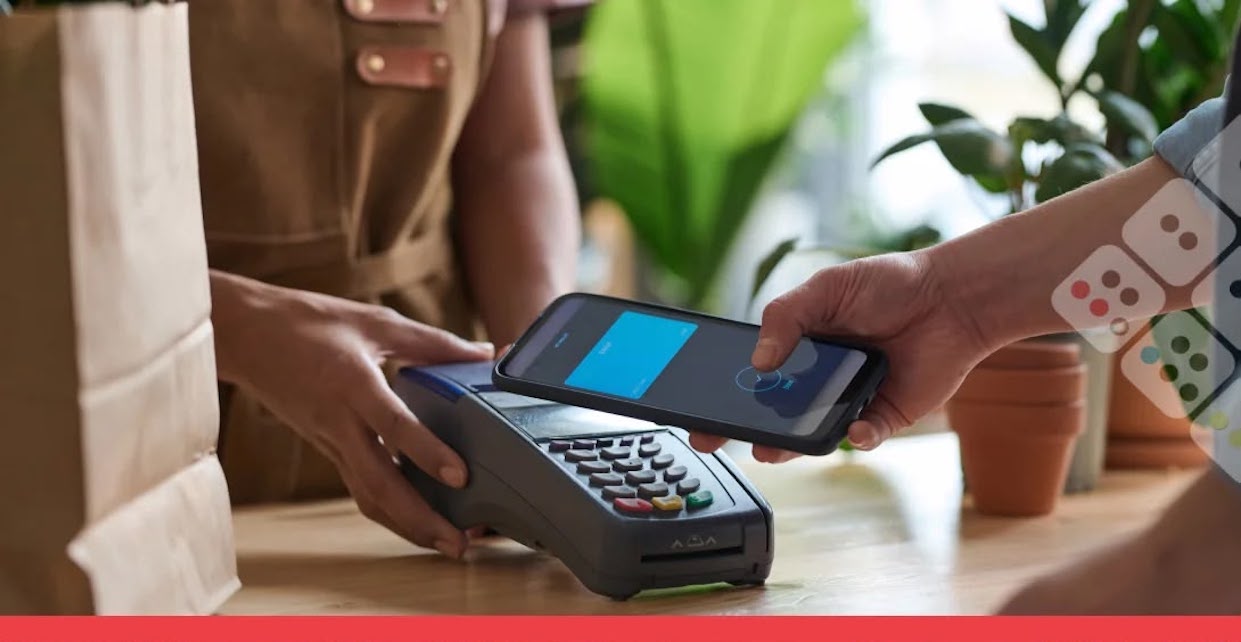


Las pequeñas y medianas empresas de América Latina y el Caribe aceleraron la adopción de pagos digitales. Aun así, el fraude sigue como principal obstáculo.
El 97% de las pymes de la región ya acepta pagos digitales, según el Estudio Mastercard 2026. El dato muestra que la adopción dejó de ser el principal desafío.
Sin embargo, la seguridad mantiene un peso importante en las decisiones empresariales. El 51% de las pymes considera el fraude y los ciberataques como la principal barrera para ampliar el uso de estas herramientas.
La seguridad pasa al centro de la estrategia
El estudio señala que el sector de pagos avanza hacia sistemas capaces de detectar riesgos antes de completar una operación.
Para 2026, Mastercard identificó una mayor aplicación de la inteligencia artificial en la prevención del fraude. Estas tecnologías buscan validar usuarios legítimos y detectar operaciones sospechosas con menor intervención manual.
Además, el análisis apunta a una transición desde defensas reactivas hacia mecanismos de verificación más anticipados. La inteligencia basada en datos tendrá un papel central en ese proceso.
Pagos instantáneos y nuevas experiencias
El crecimiento de los pagos digitales también está acompañado por una mayor expansión de los pagos instantáneos. Las soluciones omnicanal y los monederos digitales forman parte de esta transformación.
A la vez, las empresas buscan integrar diferentes canales para ofrecer procesos de compra más uniformes. Esta tendencia alcanza tanto a pequeños negocios como a grandes comercios.
El estudio también identifica el avance de las superaplicaciones y las finanzas integradas. Estas herramientas combinan servicios financieros con otras funciones dentro de una misma experiencia digital.
La inteligencia artificial amplía su alcance
La inteligencia artificial tiene además un papel en el comercio automatizado y en la gestión de transacciones.
Según estudio, los agentes de inteligencia artificial podrán participar en procesos comerciales. Por ello, los sistemas de pago deberán identificar tanto a personas como a agentes autorizados.
El uso de datos también permitirá anticipar necesidades de los consumidores y personalizar experiencias. A la vez, las empresas deberán mantener infraestructuras capaces de responder ante un entorno digital más complejo.
El escenario de 2026 combina mayor adopción digital con nuevas exigencias de seguridad. Para las pymes, el reto pasa ahora por ampliar estas herramientas sin aumentar su exposición al fraude.