Activos digitales
El Salvador cumple cinco años de la Ley Bitcoin con expansión del ecosistema de activos digitales


El Salvador conmemora el quinto aniversario de la Ley Bitcoin, aprobada en junio de 2021, una normativa que convirtió al país en el primero del mundo en adoptar bitcoin como moneda de curso legal.
Cinco años después, el país ha desarrollado un marco regulatorio para activos digitales que incluye normas para la emisión, comercialización y tokenización de activos financieros.
Según un análisis divulgado por Bitfinex Securities, la evolución del ecosistema ha impulsado nuevas oportunidades para empresas, inversionistas y emprendimientos vinculados a la economía digital.
Experiencias locales antecedieron el cambio normativo
Antes de la aprobación de la legislación, comunidades como El Zonte (La Libertad) ya utilizaban bitcoin dentro de una economía circular basada en activos digitales.
Ese modelo permitió realizar intercambios comerciales y pagos dentro de la comunidad. Además, se convirtió en una referencia para el desarrollo posterior de la normativa nacional.
Posteriormente, iniciativas similares se extendieron a otras localidades del país, ampliando el uso de herramientas financieras digitales.
Regulaciones ampliaron el alcance del sector
La aprobación de la Ley de Emisión de Activos Digitales en 2023 marcó una nueva etapa para el ecosistema tecnológico y financiero salvadoreño.
Esa normativa abrió la puerta a la emisión de activos tokenizados y al establecimiento de empresas especializadas en servicios relacionados con blockchain y criptomonedas.
Asimismo, entidades internacionales del sector obtuvieron licencias para operar bajo el marco regulatorio salvadoreño.
Empresas internacionales fortalecen su presencia
Durante los últimos años, compañías vinculadas a los activos digitales han ampliado sus operaciones en El Salvador.
Entre ellas figuran Bitfinex Securities y Tether, que anunciaron inversiones, licencias y nuevas actividades dentro del país.
Representantes de Bitfinex señalaron que la infraestructura digital desarrollada en El Salvador ha favorecido la llegada de proyectos relacionados con innovación financiera, captación de capital y tokenización de activos.
La conmemoración del quinto aniversario de la Ley Bitcoin coincide con una etapa de expansión del sector de activos digitales, que continúa incorporando nuevas plataformas, regulaciones y modelos de financiamiento basados en tecnología blockchain.





Activos digitales
Bitfinex lanza los primeros fondos de inversión tokenizados bajo su marco legal de activos digitales
El Salvador incorporó dos nuevos productos al mercado de activos digitales con el lanzamiento de Crest Fund y Liberty Bitcoin Accumulation Fund (LBAF). Ambos fondos de inversión utilizarán tecnología blockchain para emitir participaciones tokenizadas mediante la plataforma Bitfinex Securities.
La empresa anunció la apertura de las captaciones de capital para ambos productos. De acuerdo a un comunicado, son las primeras ofertas de fondos tokenizados bajo el marco legal salvadoreño para activos digitales.
Las suscripciones permanecerán abiertas hasta el 29 de octubre de 2026. Después, los tokens podrán negociarse en el mercado secundario de Bitfinex Securities, sujeto a los requisitos de elegibilidad y cumplimiento.
Dos fondos con distintas monedas de referencia
Crest está denominado en dólares estadounidenses, mientras que LBAF utiliza bitcóin como unidad de referencia. Ambos pertenecen a CMCC Global, una gestora de inversiones fundada en Hong Kong en 2016.
Los fondos aplican estrategias cuantitativas diversificadas en mercados de activos digitales. Entre ellas figuran el arbitraje de tasas de financiación, la creación de mercado y el arbitraje entre plataformas.
Según Martin Baumann, cofundador y socio director de CMCC Global, Crest busca superar los rendimientos de los bonos del Tesoro estadounidense. Por su parte, LBAF apunta a rendimientos netos anualizados del 8 % al 12 %, medidos en bitcóin.
Estas cifras son objetivos de inversión, no rendimientos garantizados.
Inversión mínima y negociación de los tokens
Los tokens CREST tendrán un precio inicial de 10 dólares por unidad. Los tokens LBAF costarán 0,0001 bitcóin, equivalentes aproximadamente a 8 dólares según el comunicado.
La inversión mínima será de un token en cada oferta. Además, ambos productos ofrecerán durante seis meses, desde su cotización, una reducción del 50 % en las comisiones de rendimiento y la eliminación de las comisiones de canje.
La emisión se realizará mediante Hadron by Tether, una plataforma para crear y gestionar activos tokenizados. Bitfinex Securities se encargará de la distribución y negociación de los valores digitales.
Las operaciones estarán sujetas a controles de identidad y prevención del lavado de dinero. Los inversores elegibles podrán negociar los tokens las 24 horas, durante todo el año, mediante direcciones autorizadas.
Bitfinex amplía su oferta de valores digitales
Bitfinex Securities opera desde 2021 y cuenta con licencias en El Salvador y Kazajistán. La plataforma ofrece infraestructura para captar capital y negociar valores tokenizados.
Con Crest y LBAF, la empresa amplía su catálogo hacia fondos creados específicamente para los mercados de activos digitales. La iniciativa se suma a otros productos vinculados con deuda, financiación de litigios, bitcóin y bonos del Tesoro estadounidense.
La tokenización permite representar derechos económicos sobre activos mediante registros digitales en una blockchain. En este caso, cada token representa una participación económica en las acciones correspondientes de los fondos de CMCC Global.
Activos digitales
Monetae recibe autorización para adquirir empresa de dinero electrónico vinculada a AirPak
La Superintendencia del Sistema Financiero (SSF) de El Salvador autorizó a Monetae a adquirir la Sociedad Proveedora de Dinero Electrónico Transferencias de El Salvador, vinculada al grupo AirPak.
La fintech anunció que integrará esta operación bajo el nombre de Sociedad Proveedora de Dinero Electrónico Monetae Pagos Integrados, sujeto a los trámites y autorizaciones regulatorias correspondientes.
Con esta adquisición, Monetae busca ampliar su oferta de servicios financieros digitales para personas y empresas, al incorporar dinero electrónico, pagos y transferencias a sus operaciones actuales.
La integración ampliará los servicios financieros
Eduardo Saca Bahaia, director ejecutivo de Monetae, afirmó que la sociedad permitirá ampliar próximamente la gama de productos y servicios de la empresa.
El ejecutivo señaló que la compañía busca acercar servicios financieros ágiles y confiables a más salvadoreños, dentro del marco regulatorio vigente.
Monetae anunció en marzo de 2026 un acuerdo con AirPak para adquirir esta división, vinculada a un grupo especializado en el segmento de remesas familiares.
La empresa sostiene que la operación forma parte de su estrategia para desarrollar infraestructura financiera regulada en El Salvador.
Una estructura que reúne varias autorizaciones
Según Monetae, la adquisición le permitirá reunir bajo un mismo grupo tres categorías de autorización: proveedor de servicios de activos digitales, proveedor de servicios bitcoin y sociedad proveedora de dinero electrónico.
Esta integración facilitaría la articulación de distintos servicios financieros dentro de una misma estructura regulatoria. Sin embargo, la ampliación efectiva de productos dependerá de los trámites y permisos aplicables.
La compañía cuenta con autorización de la Comisión Nacional de Activos Digitales (CNAD) para operar como proveedor de servicios de activos digitales. También dispone de permisos del Banco Central de Reserva (BCR) y está sujeta a la supervisión de la SSF.
Inversiones y operaciones digitales
Monetae administra una aplicación financiera que permite realizar pagos y transferencias, comprar bitcoin e invertir en activos reales tokenizados.
Además, su plataforma ofrece acceso a acciones de empresas que cotizan en la bolsa estadounidense, con inversiones desde cinco dólares, según la información divulgada por la compañía.
La incorporación de la sociedad de dinero electrónico abre la posibilidad de ampliar estos servicios hacia nuevas modalidades de pago y transferencia. La empresa no detalló una fecha para el inicio de las operaciones bajo la nueva denominación.
Activos digitales
Smart contracts automatizan operaciones digitales, pero no sustituyen las obligaciones legales
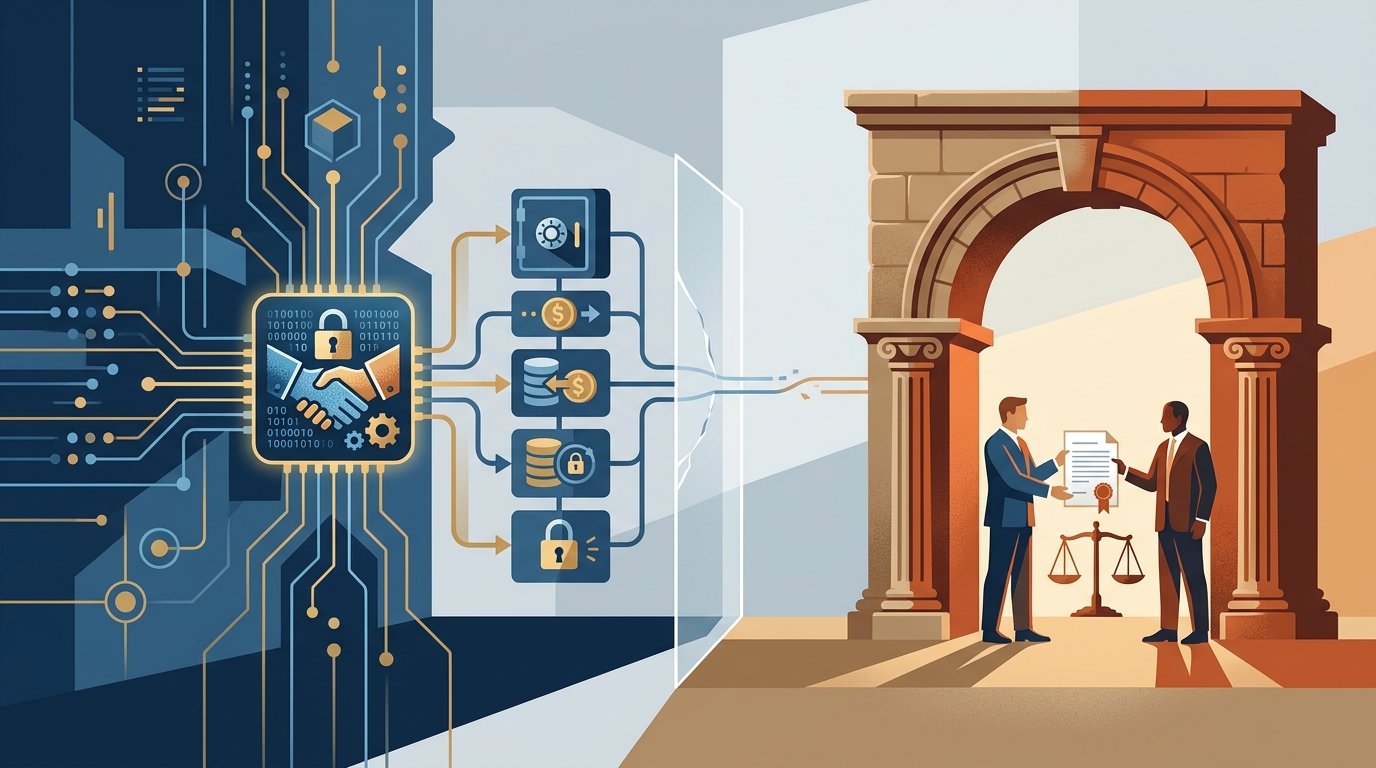
Los smart contracts o contratos inteligentes automatizan operaciones en redes blockchain, desde transferencias de criptomonedas hasta el cumplimiento de condiciones de préstamos e inversiones. Sin embargo, su ejecución automática no garantiza la validez jurídica de una operación ni elimina la responsabilidad de quienes intervienen.
Sergio Covaleda, abogado especializado en criptoactivos y director jurídico de Wenia, empresa del Grupo Cibest en Colombia, explicó las diferencias entre los acuerdos legales y los programas informáticos. También abordó los riesgos de programación, los mecanismos de recuperación de activos y la resolución de controversias internacionales.
El código ejecuta instrucciones, pero la ley define las obligaciones
Un contrato inteligente es un programa informático desplegado en una blockchain que ejecuta instrucciones cuando se cumplen determinadas condiciones. Las partes pueden utilizarlo para automatizar algunas o todas las obligaciones de un acuerdo.
No obstante, Covaleda distingue entre el contrato como fuente de obligaciones y el código como herramienta para expresarlas o ejecutarlas. La validez jurídica depende de los requisitos legales, como el consentimiento, la capacidad de las partes y la licitud de la operación.
El especialista compara esta función con un cajero automático. El sistema puede registrar un retiro, pero ese registro no demuestra que el banco haya entregado el dinero.
De forma similar, un programa puede ejecutar una transferencia sin cumplir correctamente el acuerdo original. En ese caso, el funcionamiento técnico no elimina las obligaciones legales de las partes.
Los errores pueden generar responsabilidades para proveedores y desarrolladores
Cuando un contrato inteligente ejecuta una operación distinta de la acordada, la responsabilidad depende de quién asumió la obligación y de las circunstancias del caso.
Covaleda plantea el ejemplo de una plataforma que debía transferir 10 bitcoins, pero envió 100 por un error de programación. Frente al usuario, el proveedor que asumió la obligación sería el primer llamado a responder, conforme al contrato y la legislación aplicable.
Después, si la falla corresponde al trabajo de un desarrollador contratado por la plataforma, el proveedor podría reclamarle por las consecuencias del error.
En las finanzas descentralizadas, el análisis resulta más complejo. Algunos protocolos ofrecen programas de código abierto sin que sus desarrolladores hayan asumido necesariamente una obligación directa con cada usuario.
Sin embargo, esa circunstancia tampoco excluye automáticamente toda responsabilidad. Para determinarla, es necesario examinar los servicios ofrecidos, la conducta de los involucrados y las posibles obligaciones legales.
Corregir el programa no garantiza recuperar los activos
Los contratos inteligentes pueden incorporar mecanismos para pausar operaciones, actualizar instrucciones o migrar funciones a otro programa. Estas medidas permiten corregir fallas, pero no revierten automáticamente las transferencias que ya se ejecutaron en la blockchain.
Si una operación envía criptomonedas a una billetera equivocada, la recuperación dependerá del control sobre esa dirección, de la colaboración de quien recibe los activos y de las herramientas técnicas disponibles.
En algunos casos, los emisores o administradores de activos digitales pueden congelar fondos, retirar unidades de circulación o emitir nuevas unidades. Sin embargo, esas facultades dependen del diseño del activo y de las autorizaciones legales correspondientes.
Además, emitir nuevas unidades no significa recuperar las anteriores. La medida puede alterar el suministro o afectar el respaldo del activo si no neutraliza las unidades originales.
Por ello, Covaleda señala la importancia de establecer desde el inicio quién puede detener operaciones o intervenir sobre los activos, bajo qué condiciones y con cuáles controles.
Las disputas internacionales dependen de los acuerdos y las leyes aplicables
Las controversias relacionadas con contratos inteligentes pueden resolverse mediante los jueces o mecanismos que las partes hayan acordado, dentro de los límites legales correspondientes.
Los contratos de plataformas centralizadas y emisores de monedas estables suelen establecer condiciones de uso que determinan la ley aplicable y, en ciertos casos, la jurisdicción judicial o el arbitraje.
Cuando no existe un acuerdo previo, el análisis debe considerar quién debía cumplir la obligación, dónde están domiciliadas las partes y dónde correspondía ejecutar el compromiso.
La ubicación de un servidor o el uso de una red blockchain internacional no determinan por sí solos qué tribunal debe resolver el conflicto.
También importa que una eventual sentencia pueda ejecutarse en el país donde se encuentran los bienes o la parte obligada.
En consecuencia, la automatización tecnológica no elimina la necesidad de identificar a los responsables, definir las reglas contractuales y prever mecanismos para resolver disputas. El código puede ejecutar una operación, pero el derecho determina sus consecuencias jurídicas.
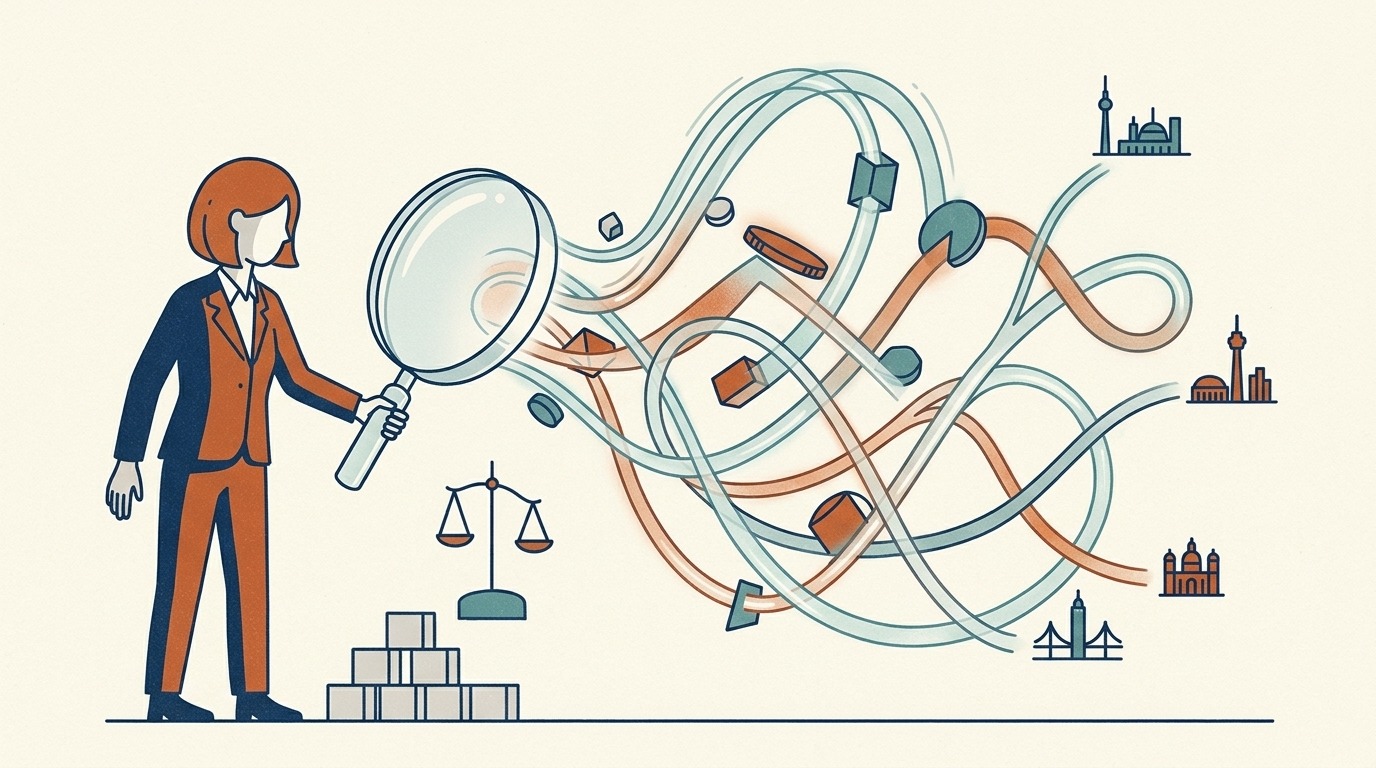
La expansión de criptomonedas, tokens y otros activos digitales plantea nuevos retos para los sistemas tributarios, según Luis Barahona, socio líder de Impuestos y Planeación Fiscal de ARIAS en El Salvador.
El especialista señala que la naturaleza transfronteriza de estas operaciones dificulta determinar dónde deben pagar impuestos. También complica identificar a los responsables de cumplir las obligaciones fiscales.
La deslocalización complica el control tributario
Barahona identifica cuatro grandes desafíos para las autoridades tributarias: la inmaterialidad, la deslocalización, la trazabilidad y la identificación de los contribuyentes.
Los activos digitales no tienen una existencia física. Por eso, generan dificultades para los controles fiscales tradicionales, diseñados para bienes tangibles y servicios.
Además, estos activos pueden movilizarse o transferirse de forma inmediata entre distintas jurisdicciones.
Un activo digital puede emitirse en un país, custodiarse en otro y transferirse a una persona con residencia fiscal diferente.
También puede administrarse mediante una billetera digital ubicada en otra jurisdicción. Esta combinación dificulta determinar qué país tiene derecho a gravar la operación.
A esto se suma la dificultad para identificar a los responsables tributarios. Los sistemas digitales pueden proteger información de los inversionistas y dificultar el seguimiento de las operaciones.
Las ganancias pueden tributar de distintas formas
Cada país tiene la potestad de establecer el tratamiento fiscal para las ganancias obtenidas mediante activos digitales.
Sin embargo, Barahona plantea dos posibles tratamientos según la naturaleza de la actividad.
Para los inversionistas que obtienen ganancias fuera de su actividad habitual, propone considerar esos ingresos como ganancias de capital.
En cambio, quienes mantienen un negocio habitual de compraventa de activos digitales podrían tributar esas ganancias como renta ordinaria.
Este tratamiento permitiría equiparar las operaciones con activos digitales a otras actividades económicas sujetas a impuestos.
Una operación puede involucrar varias jurisdicciones
Determinar qué país puede cobrar impuestos depende de los criterios establecidos por las legislaciones involucradas.
Barahona menciona tres criterios principales: territorialidad o fuente, residencia fiscal y renta mundial.
El criterio territorial permite gravar una operación cuando la actividad económica o el hecho que genera la renta ocurre dentro de un país.
El criterio de residencia permite que un país grave los ingresos de una persona que tiene allí su domicilio o residencia fiscal.
Algunas legislaciones también pueden considerar la nacionalidad para establecer la potestad tributaria.
La aplicación de varios criterios sobre una misma operación puede provocar conflictos entre jurisdicciones.
En esos casos, una persona o empresa podría enfrentar una doble o múltiple imposición sobre una misma renta.
Evasión y falta de certeza jurídica
Las características de los activos digitales también pueden facilitar la ocultación de información sobre los ingresos obtenidos.
Esto puede dificultar que las autoridades tributarias detecten determinadas rentas y cobren los impuestos correspondientes.
Otro riesgo surge cuando diferentes países aplican criterios distintos para determinar quién debe pagar impuestos.
El problema puede agravarse en jurisdicciones que no cuentan con leyes específicas o convenios para evitar la doble tributación.
Barahona también señala la falta de certeza jurídica como uno de los principales problemas del mercado.
La ausencia de normas específicas puede generar incertidumbre sobre las obligaciones fiscales aplicables a las operaciones con activos digitales.
Las regulaciones ambiguas pueden producir un efecto similar.
Reglas claras para mantener la inversión
Barahona considera que un marco tributario adecuado debe equilibrar la recaudación con la innovación y la inversión.
Entre los elementos necesarios menciona definiciones claras sobre la naturaleza tributaria de los activos digitales.
También plantea establecer reglas específicas sobre su tratamiento fiscal y tarifas preferenciales.
El especialista incluye además posibles beneficios fiscales para determinadas etapas del ecosistema.
A esto suma obligaciones razonables de información e incentivos para la innovación.
Para Barahona, la tributación de los activos digitales exige revisar conceptos tradicionales del derecho tributario.
El reto consiste en establecer reglas que generen certeza jurídica y nuevos ingresos fiscales sin desalentar el desarrollo de este ecosistema tecnológico.
Activos digitales
Vicepresidente jurídico de Banco Agrícola dice que El Salvador se convierte en laboratorio regional para las finanzas digitales
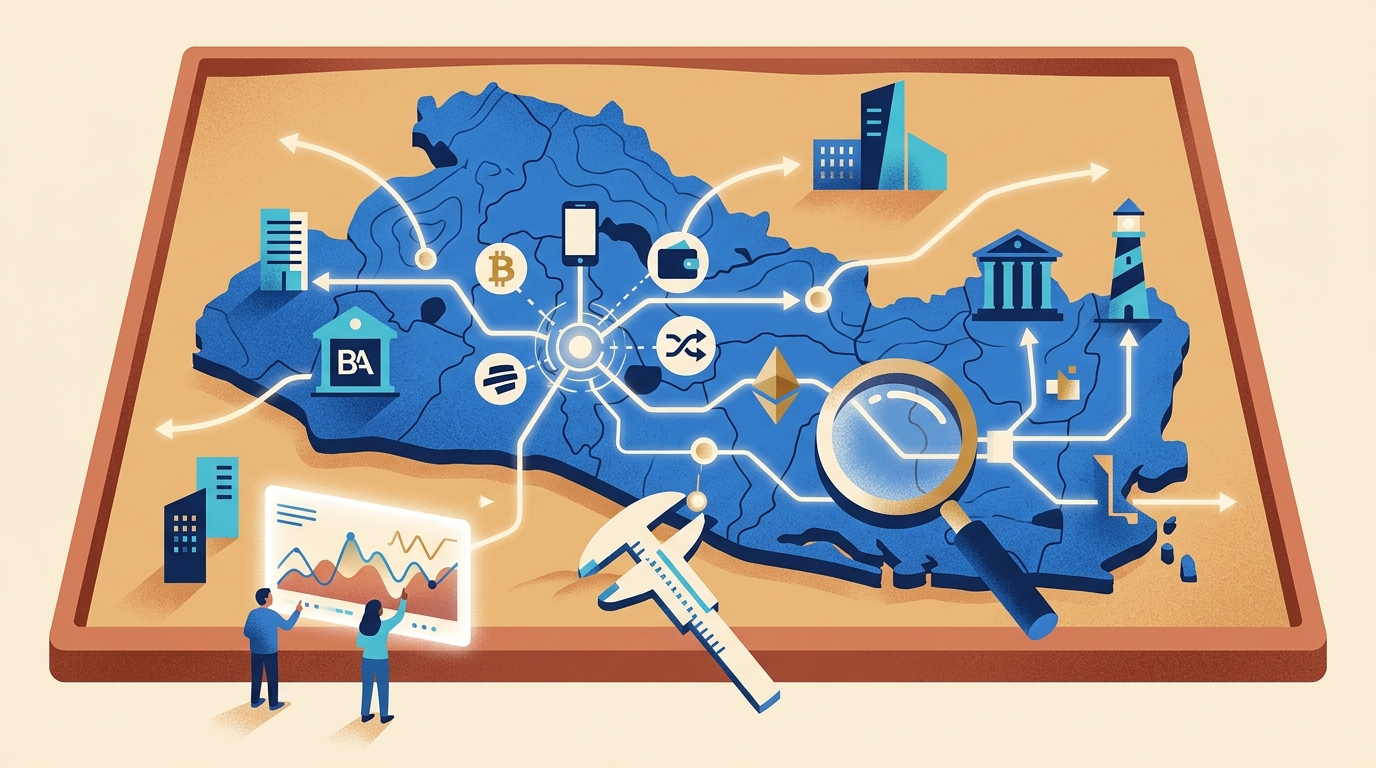
El Salvador funciona como un “sandbox en vivo” para probar nuevas soluciones financieras, según Dionisio Machuca, vicepresidente jurídico y secretario general de Banco Agrícola.
Machuca expuso su análisis durante el marco de COLADE 2026. Allí señaló que el país ha construido un ecosistema que combina regulación, tecnología, inversión y supervisión.
Según el ejecutivo, esa estructura convirtió a El Salvador en una jurisdicción observada por el sector financiero latinoamericano.
Nuevas reglas amplían el mercado
Machuca destacó la legislación sobre Bitcoin y activos digitales como parte de la transformación reciente del sistema financiero.
También mencionó Transfer 365, las transferencias internacionales entre Centroamérica y República Dominicana y las billeteras digitales.
A estos mecanismos se suman proveedores de servicios de activos digitales, fondos de inversión y bancos de inversión.
El ejecutivo también destacó la creación de la Comisión Nacional de Activos Digitales y la Agencia Administradora Bitcoin.
Según su análisis, estas estructuras permiten incorporar nuevos participantes y desarrollar productos financieros distintos.
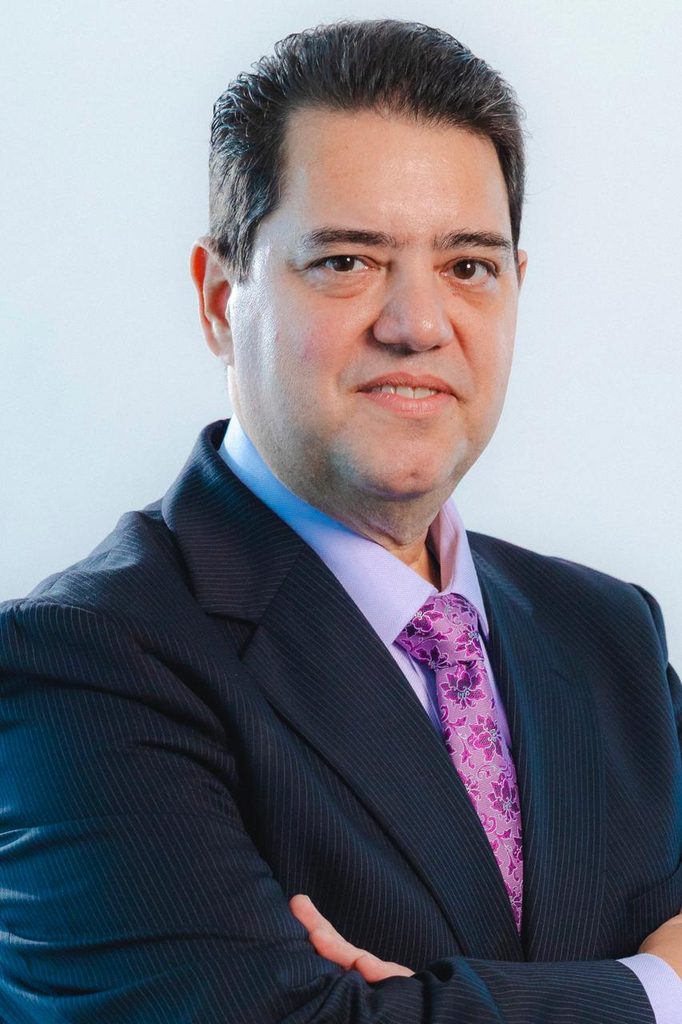
vicepresidente jurídico y secretario general de Banco Agrícola, El
Salvador.
La supervisión enfrenta un nuevo escenario
Machuca planteó que la regulación debe permitir la innovación mientras mantiene controles adecuados sobre los riesgos.
En ese sentido, destacó la supervisión especializada de los nuevos servicios financieros digitales.
También consideró necesaria una actuación coordinada entre los diferentes reguladores. El objetivo es responder a un mercado donde los actores participan en varias áreas financieras.
Tecnología busca reducir costos
El ejecutivo vinculó la digitalización con menores costos operativos y mayor acceso a productos financieros.
Además, destacó la simplificación de requisitos para abrir cuentas y el crecimiento de las billeteras digitales.
Machuca sostuvo que la infraestructura creada permite atraer inversión y desarrollar nuevas soluciones.
“El Salvador es un Sandbox en vivo, con reglas muy claras y un entorno de control”, afirmó.
Para el ejecutivo, esa combinación permite investigar, probar y desarrollar soluciones financieras dentro de un marco regulado.

Congreso Latinoamericano de Derecho Financiero reúne en San Salvador a 350 especialistas para hablar sobre regulación, inteligencia artificial y ciberseguridad

Fiscalía General reporta condena a siete extranjeros con penas de hasta 21 años por tráfico de armas y cocaína

Ministro de Seguridad propone cárcel por conducir bajo efectos del alcohol o drogas y endurecer penas para transporte de carga

Presidenta de Costa Rica visitará El Salvador este viernes para conocer el modelo penitenciario

Puente entre El Salvador y Guatemala busca agilizar el comercio y atraer más turistas

Edición 171

Asamblea Legislativa deroga obligación de empresas privadas de nombrar delegado de protección de datos

Canal de Panamá reduciría el tránsito de buques por la sequía y prevé menor carga

Corte Suprema de El Salvador recuerda a abogados y notarios su papel en la prevención del lavado de activos

Exministro de Obras Públicas afrontará juicio por corrupción en la construcción del bulevar Diego de Holguín

AFP CONFIA realiza seminario de liderazgo y gestión humana

Quinto episodio del podcast de Derecho y Negocios | Edicion 165

Cuarto episodio del podcast de Derecho y Negocios | Edicion 164

Certeza jurídica, modernización fiscal y el rol estratégico del derecho tributario en el entorno empresarial.

Tercer episodio del podcast de Derecho y Negocios | Edicion 163
-

 Legalhace 6 días
Corte Suprema de Justicia y Consejo de la Judicatura abordan cooperación judicial
-
Artículohace 3 días
Litigio estético
-
Economíahace 6 días
Chevron y su marca Texaco El Salvador prevé invertir más de $90 millones en los próximos cinco años
-
Activos digitaleshace 7 días
Smart contracts automatizan operaciones digitales, pero no sustituyen las obligaciones legales
-
Economíahace 7 días
Panamá sale de la lista negra fiscal de la Unión Europea tras seis años
-
Noticiashace 6 días
Bancoagrícola lidera por segundo año el ranking de reputación empresarial en El Salvador
-
Economíahace 6 días
El Salvador y la Unión Europea impulsan negocios sostenibles y oportunidades comerciales
-
Judicialhace 6 días
Condenan a cadena perpetua a dos miembros de la MS-13 por múltiples crímenes