Activos digitales
Activos digitales plantean nuevos desafíos para los sistemas tributarios




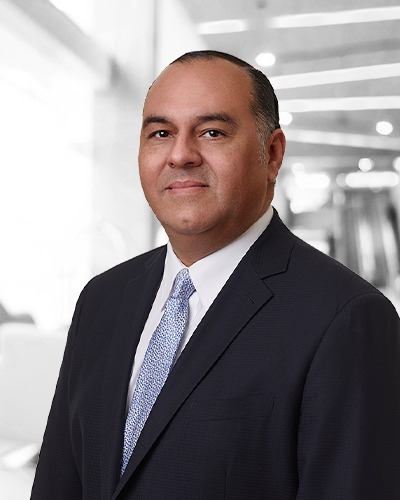
La expansión de criptomonedas, tokens y otros activos digitales plantea nuevos retos para los sistemas tributarios, según Luis Barahona, socio líder de Impuestos y Planeación Fiscal de ARIAS en El Salvador.
El especialista señala que la naturaleza transfronteriza de estas operaciones dificulta determinar dónde deben pagar impuestos. También complica identificar a los responsables de cumplir las obligaciones fiscales.
La deslocalización complica el control tributario
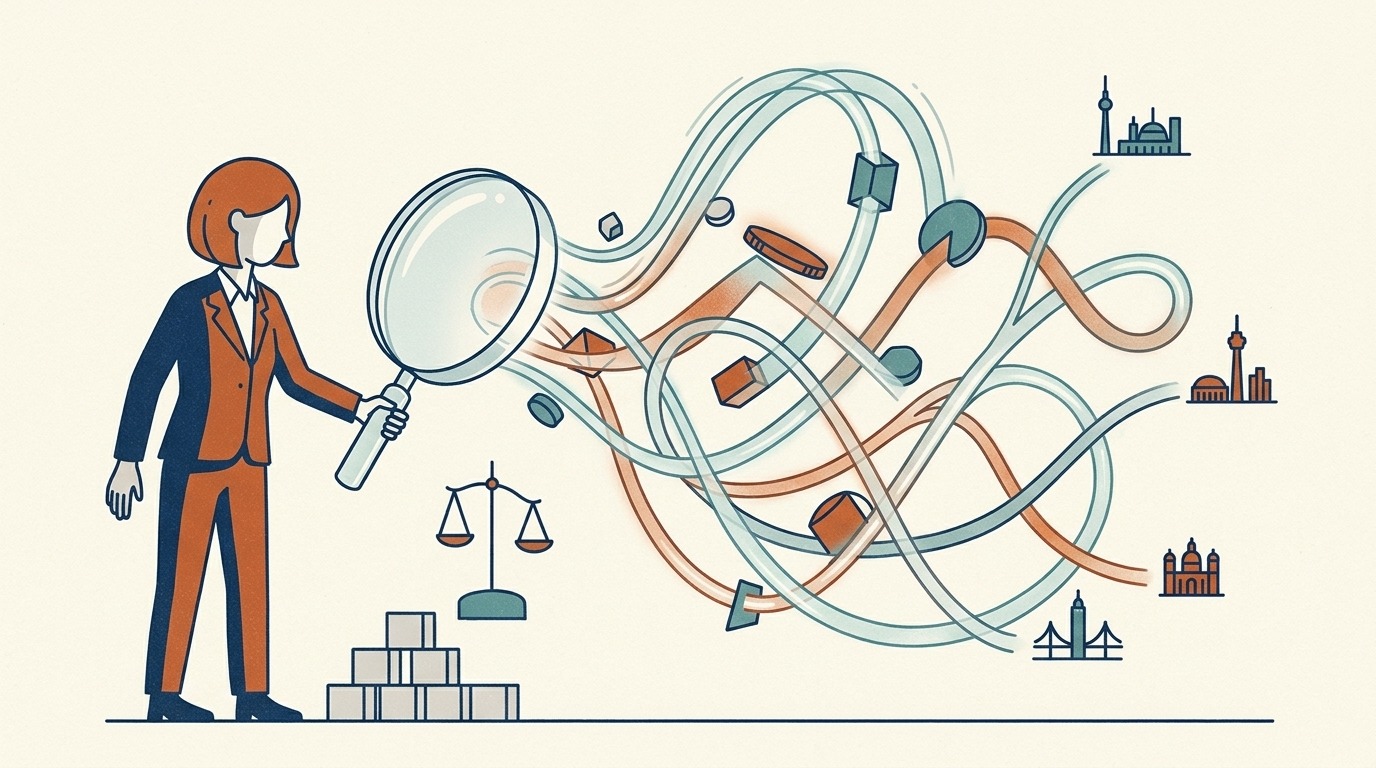
Barahona identifica cuatro grandes desafíos para las autoridades tributarias: la inmaterialidad, la deslocalización, la trazabilidad y la identificación de los contribuyentes.
Los activos digitales no tienen una existencia física. Por eso, generan dificultades para los controles fiscales tradicionales, diseñados para bienes tangibles y servicios.
Además, estos activos pueden movilizarse o transferirse de forma inmediata entre distintas jurisdicciones.
Un activo digital puede emitirse en un país, custodiarse en otro y transferirse a una persona con residencia fiscal diferente.
También puede administrarse mediante una billetera digital ubicada en otra jurisdicción. Esta combinación dificulta determinar qué país tiene derecho a gravar la operación.
A esto se suma la dificultad para identificar a los responsables tributarios. Los sistemas digitales pueden proteger información de los inversionistas y dificultar el seguimiento de las operaciones.
Las ganancias pueden tributar de distintas formas
Cada país tiene la potestad de establecer el tratamiento fiscal para las ganancias obtenidas mediante activos digitales.
Sin embargo, Barahona plantea dos posibles tratamientos según la naturaleza de la actividad.
Para los inversionistas que obtienen ganancias fuera de su actividad habitual, propone considerar esos ingresos como ganancias de capital.
En cambio, quienes mantienen un negocio habitual de compraventa de activos digitales podrían tributar esas ganancias como renta ordinaria.
Este tratamiento permitiría equiparar las operaciones con activos digitales a otras actividades económicas sujetas a impuestos.
Una operación puede involucrar varias jurisdicciones
Determinar qué país puede cobrar impuestos depende de los criterios establecidos por las legislaciones involucradas.
Barahona menciona tres criterios principales: territorialidad o fuente, residencia fiscal y renta mundial.
El criterio territorial permite gravar una operación cuando la actividad económica o el hecho que genera la renta ocurre dentro de un país.
El criterio de residencia permite que un país grave los ingresos de una persona que tiene allí su domicilio o residencia fiscal.
Algunas legislaciones también pueden considerar la nacionalidad para establecer la potestad tributaria.
La aplicación de varios criterios sobre una misma operación puede provocar conflictos entre jurisdicciones.
En esos casos, una persona o empresa podría enfrentar una doble o múltiple imposición sobre una misma renta.
Evasión y falta de certeza jurídica
Las características de los activos digitales también pueden facilitar la ocultación de información sobre los ingresos obtenidos.
Esto puede dificultar que las autoridades tributarias detecten determinadas rentas y cobren los impuestos correspondientes.
Otro riesgo surge cuando diferentes países aplican criterios distintos para determinar quién debe pagar impuestos.
El problema puede agravarse en jurisdicciones que no cuentan con leyes específicas o convenios para evitar la doble tributación.
Barahona también señala la falta de certeza jurídica como uno de los principales problemas del mercado.
La ausencia de normas específicas puede generar incertidumbre sobre las obligaciones fiscales aplicables a las operaciones con activos digitales.
Las regulaciones ambiguas pueden producir un efecto similar.
Reglas claras para mantener la inversión
Barahona considera que un marco tributario adecuado debe equilibrar la recaudación con la innovación y la inversión.
Entre los elementos necesarios menciona definiciones claras sobre la naturaleza tributaria de los activos digitales.
También plantea establecer reglas específicas sobre su tratamiento fiscal y tarifas preferenciales.
El especialista incluye además posibles beneficios fiscales para determinadas etapas del ecosistema.
A esto suma obligaciones razonables de información e incentivos para la innovación.
Para Barahona, la tributación de los activos digitales exige revisar conceptos tradicionales del derecho tributario.
El reto consiste en establecer reglas que generen certeza jurídica y nuevos ingresos fiscales sin desalentar el desarrollo de este ecosistema tecnológico.