Artículo
ENTREVISTA PRINCIPAL A JUAN PABLO DURÁN ESCOBAR, PRESIDENTE DE BANDESAL

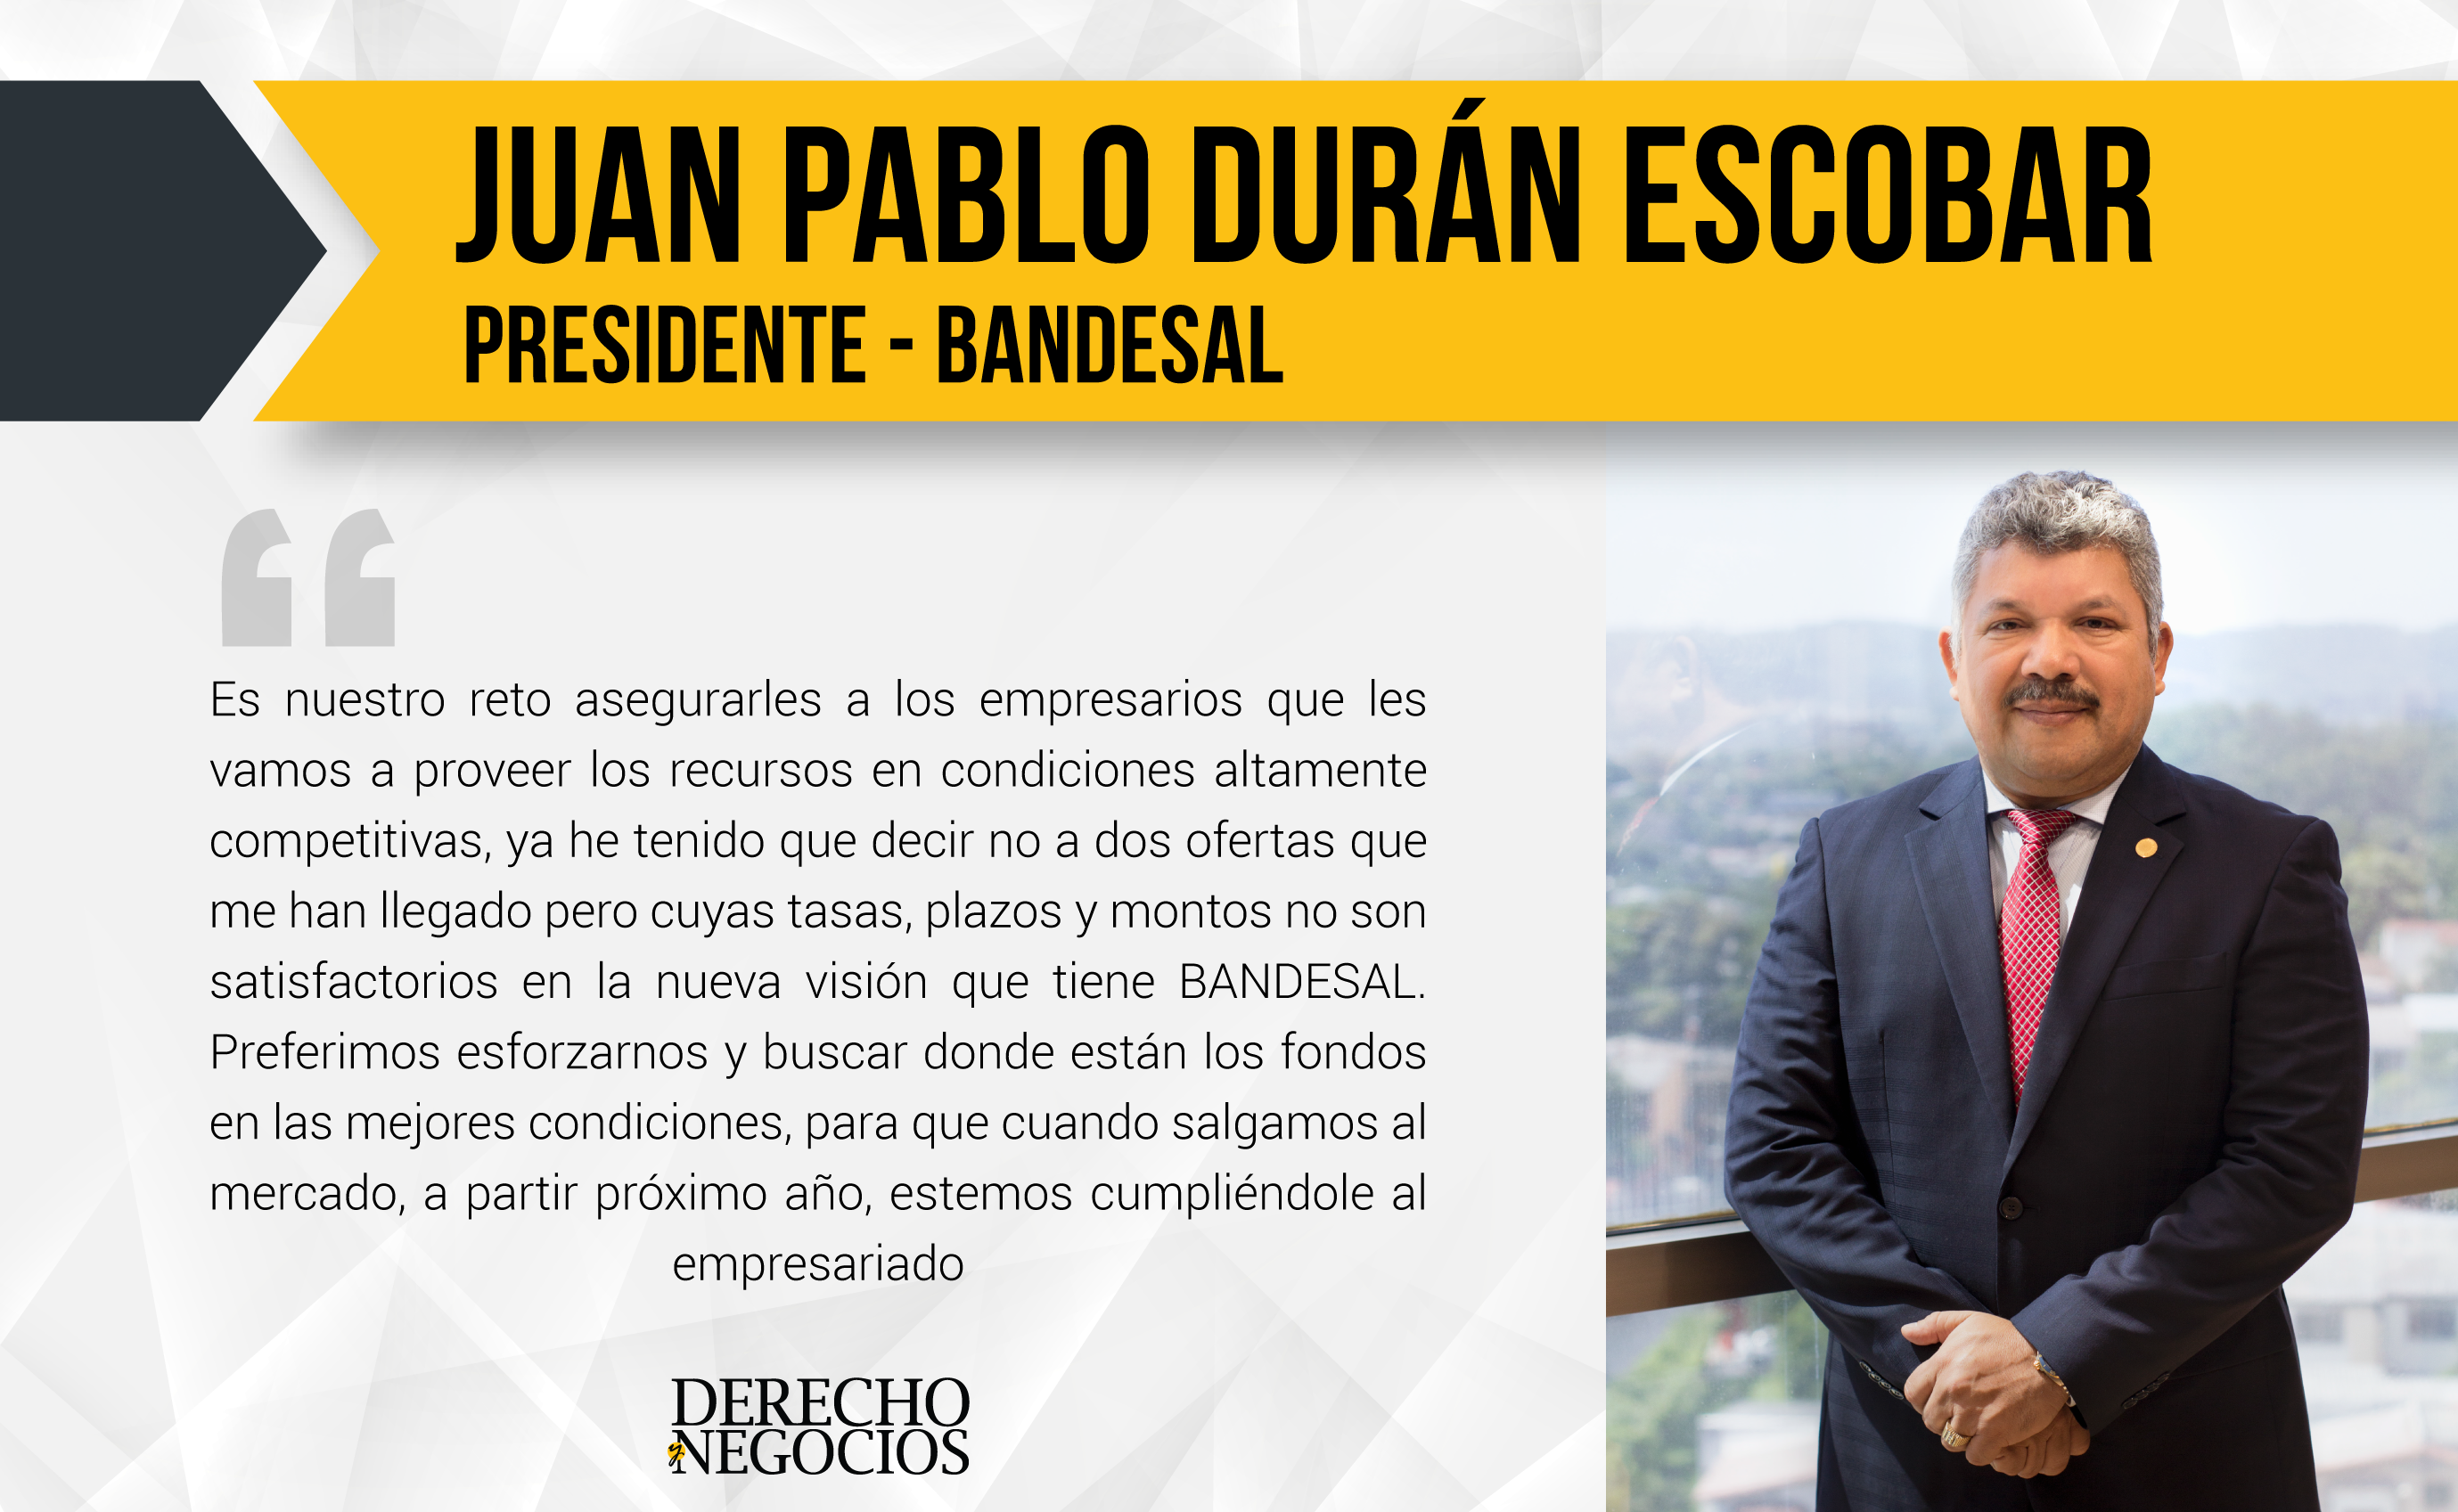


Entrevista a Juan Pablo Durán, presidente de BANDESAL, quien nos habla sobre los retos de Bandesal, cuáles son sus objetivos y cómo apoyará a los empresarios.
Hablemos sobre su preparación académica y los trabajos más importantes que ha tenido.
Me gradué como Bachiller en Comercio y Administración, obteniendo el primer lugar, en el año 1986, luego voy a la universidad, donde me gradúo como Administrador de Empresas en el año 1991. He realizado Diplomados Internacionales en Políticas Públicas para reducir la pobreza en Brasil, específicamente en Sao Paulo. Asimismo, he realizado Diplomados en Gestión Pública en Chile, en Alta Dirección de Empresas Financieras en Sevilla, España.
He sido funcionario público, asumiendo cargos de Diputado de la Asamblea Legislativa en dos ocasiones: En los años 1994 – 1997 y 2006 – 2009. También fui Magistrado del Tribunal Supremo Electoral en el año 2004 – 2005; y Presidente de la Lotería Nacional de Beneficencia en el año 2009. A nivel financiero he ocupado diferentes cargos, principalmente en el Banco Cooperativo Visionario (BANCOVI de R.L.), formando parte como Presidente del Comité de Créditos, Tesorero, Vicepresidente del Consejo de Administración y Presidente de la Junta de Vigilancia. He formado parte de la Junta Directiva de la Asociación de Bancos Cooperativos y también he integrado el Comité de Administración del Instituto de Garantías y Depósitos.
Hace poco terminó unas reformas a la Ley del Sistema Financiero para Fomento al Desarrollo, para presentarlas a presidencia. ¿De qué tratan estas reformas y cómo va ese proceso?
Hemos preparado con un equipo técnico de BANDESAL un borrador de reforma, el cual es una propuesta que le presentaremos al Presidente de la República. Básicamente tiene cuatro componentes importantes:
El primero de ellos es lograr la absoluta independencia y autonomía patrimonial de Banco. En este momento hay cierta dependencia que nos parece inadecuada para el Banco y se debe resolver a través de una reforma de ley.
La segunda tiene que ver con el aspecto tributario, es incorrecto que un banco de naturaleza Estatal, que tiene una labor tan importante de carácter socioeconómico para el país, tenga que pagar impuestos como si fuese una sociedad anónima de capital variable. Eso detiene o reduce los procesos de crecimiento y desarrollo que de manera natural debe llevar el Banco.
El tercero, y quizá uno de los más importantes componentes, tiene que ver con quitar todas aquellas ataduras y obstáculos de tipo legal que se encuentran en la ley actual, las cuales no permiten que el Banco sea totalmente amigable con el empresario, que le resuelva la principal demanda y que realmente cumpla con el principal propósito de dinamizar los sectores productivos del país. Estos componentes llevan varios artículos en los cuales la ley actual ha complicado y no permite que el Banco tenga las manos sueltas para apoyar en su totalidad a los sectores productivos.
El cuarto y último componente está relacionado al Fondo Salvadoreño de Garantías, fue creado por ministerio de ley con un monto específico, pero que con el correr de los años y con la visión del Presidente Nayib Bukele y la actual presidencia de BANDESAL pretendemos desarrollarlo hasta tener un alcance muy fuerte de cobertura a nivel nacional. En consecuencia, hay que modificar esos artículos del Fondo Salvadoreño de Garantías para establecer su financiamiento, cobertura y alcance que en el tiempo debe alcanzar el Fondo, para lograr los objetivos y propósitos del Banco.
Hay que señalar que este borrador de reforma tiene la ventaja que ha sido consultado con diferentes sectores que han aportado ideas a la reforma y que no dudamos que están en la actitud y disposición de apoyarnos a viabilizar la reforma de una manera ágil. Esperamos tener próximamente la audiencia con el Presidente de la República para que pueda darnos el aval y presentar este proyecto a la Asamblea Legislativa.
Uno de sus intereses es la energía limpia, cómo potenciara este tema y cuánto piensa invertir en ello.
Sin duda el tema de la generación de energía limpia, eficiencia energética y buscar cómo modificar y cambiar la matriz energética del país, pasando de la energía contaminante y altamente tóxica para el medio ambiente, hacia una mucho más amigable y armoniosa como la energía solar, eólica, entre otras, demandan que el Banco se enfoque en esto como una de sus prioridades. Inicialmente tenemos en marcha los primeros US$20 millones que van para la Asamblea Legislativa, con condiciones muy favorables, a los cuales BANDESAL le sumará US$20 millones más, teniendo los primeros US$40 millones listos para invertirlos en este sector. Por supuesto lo anterior solo es el inicio; estamos con la Dirección de Gestión de Fondeo y Desarrollo buscando recursos en esta materia, de los cuales estoy informado que existen varias entidades interesadas en apoyarnos a financiar a este sector, sumada a la probable emisión de bonos verdes, que con el respaldo técnico del BID podamos emitir en un mediano plazo, los cuales permitirán financiar al sector.
La cifra exacta sobre cuánto vamos a invertir dependerá de la demanda; sin embargo, hay muchos grupos empresariales y empresarios individuales que ya se están acercando a solicitar este tipo de financiamientos. Esperamos invertir en el quinquenio no menos de US$200 millones a este sector.

Desde que asumió la dirección de BANDESAL, qué apoyos está brindando a los emprendedores y pequeños empresarios.
Estamos en un proceso de gestión efectiva y segura para dar resultados en el año 2021. Los que conocen de banca saben que un banco no se mueve de un día para otro, ya que se debe gestionar su cambio y transformación. Justamente en eso hemos trabajado muy fuerte en los primeros 100 días, cambiando la estructura administrativa, hemos creado las áreas que consideramos oportunas y puedo mencionar dos de ellas que darán gran aporte al Banco, 1) Dirección de Gestión de Fondeo y Desarrollo, ya que la idea es captar fondos en las mejores condiciones para ser trasladados a los empresarios; 2) La Gerencia de Entrenamiento y Desarrollo Empresarial, que es la contraparte, ya que si entregamos los fondos, también debemos entrenar y acompañar, para asegurar que los empresarios de la MIPYME sean exitosos en sus emprendimientos o en el crecimiento de las empresas. Ya se están notando los cambios a partir de una atención más personalizada, hemos dado indicaciones precisas a nuestra Gerencia de Negocios para que sean lo más empático con el empresario y se le busquen todas las opciones posibles de solución, ya sea canalizándolos a través de la banca de segundo piso o de forma directa a través del Fondo de Desarrollo Económico que también administramos en BANDESAL.
En qué consiste el Fondo Salvadoreño de Garantía y cuánto inyectarán en este quinquenio.
El Fondo Salvadoreño de Garantías es un Fondo autónomo creado por disposición de ley en el año 2011, el cual entró en vigencia en el 2012. Ha demostrado ser una herramienta muy poderosa y virtuosa en el respaldo de las garantías parciales que el Estado debe de brindar a los empresarios pequeños y medianos, para respaldar su proceso de crecimiento y desarrollo empresarial. Podemos decir que tenemos US$67 millones garantizados en este momento y que el Fondo está cercano a los US$14 millones con los cuales podemos garantizar hasta US$113 o US$114 millones.
Ese es un ejercicio que para lo único que le sirve a esta presidencia es para evaluar y analizar que es un modelo de apoyo empresarial muy importante, robusto y efectivo, que además desde las experiencias del BID, está muy presente en las economías desarrolladas. Hay un 13 o 14% de los créditos de las MIPYME que son garantizados parcialmente por el Estado, como una manera de acompañar a este sector a que sigan su proceso de crecimiento y desarrollo. Es por ello que en esta área no hemos escatimado esfuerzos, estamos dispuestos en el próximo semestre a inyectarle US$100 millones al Fondo Salvadoreño de Garantías, que nos permita tener a disposición de los empresarios US$800 millones en garantías parciales.
Está claro que lo anterior opera con una garantía parcial del 50%, para que el empresario también aporte el otro 50% y vayamos en un compromiso recíproco entre BANDESAL y el empresario, asegurando el éxito del proyecto. Vamos a hacer un todo un proyecto de estímulos y beneficios para los intermediarios financieros, de manera que las 63 instituciones aliadas a BANDESAL y las que se puedan sumar, muevan y dinamicen el Fondo para que impacte positivamente la generación de la economía en el país.
En el quinquenio, la aspiración más alta es colocar US$300 millones y elevarlo a US$2,400 millones de dólares en garantías, que significará una inyección de los US$4,800 millones en el quinquenio, con el propósito de dar la batalla y la lucha para llegar hasta allí.
También están apoyando el área turística, ¿cómo van?
De forma práctica y concreta hemos salido al encuentro ante ese proyecto tan importante y significativo para el país. Sabemos que Surf City es un proyecto emblemático, no solo para el Gobierno, sino también para El Salvador y queremos dar a conocer ante el mundo por las cosas buenas que tenemos y no dudamos que las olas son una de nuestra fortaleza a nivel de la naturaleza del país. Hemos creado una línea que ya está en marcha, es la Línea de Crédito Especial para Turismo, en condiciones súper atractivas, con tasas de interés del 6.5% y 7% como máximo, con un período de hasta 15 años con un año de gracia.
Hablamos de apoyar a las Pequeños y Medianos Empresarios que decidan conectarse o involucrarse al desarrollo turístico impulsado por el Gobierno. Esta ya es una línea creada con los primeros US$10 millones, sin embargo, este no es el monto definitivo. Continuaremos apoyando y respaldando este esfuerzo y si tenemos que duplicar y triplicar este monto, con gusto lo haremos, porque creemos que es gran beneficio para el país que se desarrolle un proyecto tan emblemático como este.

¿Cuáles son los principales objetivos para estos próximos años?
Transformar BANDESAL en un Banco acorde a su naturaleza establecida en la Ley, un Banco híbrido de primer piso y Banco de segundo piso, pero su transformación estará fundamentada en tres grandes áreas:
La primera de ellas: Un Banco mucho más amigable y con mucha más capacidad de apoyo para los empresarios en términos de los financiamientos que ellos demandan.
La segunda: En su capacidad y su alcance, no más un BANDESAL haciendo un trabajo muy limitado, muy reducido, casi concentrado nada más en la capital, hoy lo vamos a descentralizar, vamos a crear Centros de Atención, por lo menos cuatro o cinco centros a nivel nacional, que nos permitan estar llegando a los sectores orientales, norte, occidente, donde podamos tener verdaderos centros de atención para acompañar a nuestras MIPYMES que son nuestro principal compromiso, entonces estamos hablando de mejores condiciones, mejores financiamientos pero además mejor cobertura.
El tercer elemento es un acompañamiento técnico mucho más robusto y mucho más práctico la idea es no estarles entregando diploma regalado, sino más bien brindarles un proceso formativo muy práctico donde tengan vivencia de empresarios exitosos, donde hagan pasantías en empresas reales donde ellos tengan el contacto de que significa liderar una empresa, este también será un aporte importante en la transformación de BANDESAL.
Finalmente, la atención, el servicio tiene que ser más empático, tiene que ser mucho más creativo, más innovador de manera que el empresario cuando ponga un pie en alguno de nuestros centros de atención en verdad se sienta con un banco amigo, un banco que lo respalda y lo apoya.
¿Cuáles son los principales retos que está enfrentando y enfrentará?
El primero de ellos tiene que ver con la reforma de ley, esperemos que no se nos vaya a complicar en nuestro proceso de aprobación en el órgano legislativo.
El segundo, los financiamientos cuando tengan la condición de que lleven garantía soberana esperamos que el respaldo legislativo también esté a nuestro alcance y que no nos vayan a atrasar estos procesos que son determinantes para que podamos tener los recursos necesarios para el cambio.
El tercero, lograr motivar a todos los intermediarios financieros, las IFIS, de modo que abran su apetito de riesgo y realmente siendo acompañados por BANDESAL no solo con el financiamiento sino también con el Fondo Salvadoreño de Garantías se animen a llegar en serio a respaldar y apoyar a las MIPYME.
¿Qué mejoras están realizando internamente en BANDESAL?
Llevando a un equipo corporativo de una condición de mucha pasividad y mucho confort a un nivel de alto rendimiento, para ello es necesario modificar la actitud y el criterio. La actitud para estar siempre en la buena voluntad de dar una milla extra, de ir más allá de tus compromisos obligatorios que tienes en tu manual de saber que tu rango te obliga a darle un aporte extra al Banco; y el criterio para que cada decisión que tomemos dentro del Banco sea lo más salomónicamente posible, que cada funcionario en su área de acción aporte y desempeñe su labor con criterio asertivo y con mucha sabiduría.
¿En estos primeros dos meses qué cambios fundamentales ha realizado externamente?
El primero de ellos, estamos dando a conocer a BANDESAL y eso es evidente que está llegando hasta los últimos rincones del país, a través de redes sociales, noticias, entrevistas, estamos dándole a conocer a la población qué es BANDESAL, para qué sirve y para dónde va. Esto es un gran aporte porque se está posicionando la marca del banco y obviamente esos nos pone una enorme responsabilidad porque tenemos que cumplir las expectativas que estamos despertando, no le tenemos temor a eso, estamos haciendo que la población vuelva a ver a BANDESAL.
Segundo, hemos generado una tremenda expectación en los sectores productivos, a los que hemos recibido y atendido de forma masiva acá en la oficina presidencial y no solo ello, también a través de nuestras entrevistas ellos están muy expectantes. He podido escuchar muchos comentarios que hacen en las gremiales donde se reúnen y tienen grandes expectativas de que esta vez BANDESAL si se convierta en el verdadero Banco de Desarrollo que ellos están esperando por muchos años pero que sentían que no terminaba de despegar.
¿Cuáles son los proyectos para lo que falta del 2019?
Terminar las gestiones con los bancos multilaterales, entiéndase Banco Centroamericano de Integración Económica, Banco Interamericano de Desarrollo –BID-, donde ya estamos gestionando 100 y 200 millones respectivamente, ese es un aspecto clave, si logramos eso y logramos la reforma en lo que resta del año, estaremos en las mejores condiciones para planear un plan de trabajo 2020 con un desarrollo y crecimiento sustancial como nunca lo ha visto BANDESAL.
Según su experiencia, ¿qué necesitan los empresarios para crecer en El Salvador?
Mayor financiamiento a sus proyectos en el área de capital de trabajo, aquí había una ironía, BANDESAL ha respaldado más que todo la  compra de activo fijo, pero ese es un absurdo financiero, porque si tú no le das la liquidez para que puedan aumentar sus operaciones, no va a tener cómo pagarte el activo fijo, eso lo entendemos todos los que alguna vez hemos hecho banca, ese es el primer cambio sustancial.
Los empresarios necesitan un nivel de acompañamiento a nivel técnico o asesoría, no puedes pretender que un pequeño empresario sea un gurú en la administración, en el liderazgo, en las habilidades empresariales que necesita para convertirse en un mediano y en un grande, esa es una gran oportunidad que tiene BANDESAL de cumplir la ley, uno de sus artículos se lo manda, de poder acompañar con una asesoría un entrenamiento y desarrollo, lo más cercano al método aprender haciendo que es con el que vamos a acompañar a los empresarios.
Este es un factor más externo, es un tema de percepción de país, en la medida que la gestión de gobierno va cerrando el círculo en cada uno de los campos de la vida nacional en el tema de seguridad pública, en el tema de reducir la burocracia en el resto de instituciones, he visto con gran alegría el anuncio del gabinete económico que se va hacer ventanilla única para todas las gestiones de los empresarios, eso será una maravilla que en una sola ventanilla los empresarios puedan resolver toda la permisología y los tramites que puedan requerir, eso va a poder facilitar que los empresarios puedan hacer sus trámites y tener respuesta en tiempo record.
¿Considera que BANDESAL sería una buena opción para los empresarios que necesiten créditos?
Es nuestro desafío, es nuestro reto asegurarles a los empresarios que les vamos a proveer los recursos en condiciones altamente competitivas, ya he tenido que decir no a dos ofertas que me han llegado pero cuyas tasas, plazos y montos no son satisfactorios en la nueva visión que tiene BANDESAL.
Preferimos esforzarnos y buscar donde están los fondos en las mejores condiciones, para que cuando salgamos al mercado, a partir próximo año, estemos cumpliéndole al empresariado trayendo las condiciones más favorables para sus financiamientos.
Artículo
Planificación patrimonial offshore en la era del cumplimiento reforzado
Jaime Quintanilla R. | Economista y Asesor en Planificación Patrimonial

Existe una idea instalada en parte del imaginario empresarial centroamericano: que la última década de cumplimiento reforzado clausuró la planificación patrimonial internacional para el profesional de la región. La premisa es errónea, aunque entendible.
La arquitectura regulatoria que ordena el sistema financiero global hoy (GAFI, GAFILAT, FATCA, CRS) suele leerse como un cerco progresivo sobre la operación offshore. En parte lo es. Pero solo sobre una variante específica: la que dependía de no ser vista.
Lo que terminó en la última década no fue la planificación patrimonial internacional. Fue la opacidad como propuesta de valor. Lo que se consolidó es un estándar de disciplina que separa, con criterio cada vez más fino, al cliente offshore legítimo del cliente que ya no califica para estructuras reputables. La transición tiene implicaciones para tres audiencias que coinciden en el lectorado de esta revista.
El abogado corporativo que asesora empresarios. El oficial de cumplimiento que evalúa relaciones financieras institucionales. El empresario profesional independiente que estructura su propio patrimonio. Para los tres, leer mal el cambio cuesta caro.
La era del cumplimiento reforzado: qué cambió en una década
El desplazamiento no fue abrupto. Fue acumulativo, y respondió a una arquitectura internacional construida para volver visible lo que antes no lo era.
Las 40 Recomendaciones del Grupo de Acción Financiera Internacional, el GAFI, establecieron el estándar que hoy ordena la prevención del lavado de activos en más de doscientas jurisdicciones. El GAFILAT, su brazo regional latinoamericano, opera desde el año 2000 y agrupa hoy a dieciocho países, El Salvador incluido. Su mandato es verificar, mediante evaluaciones mutuas periódicas, qué tan efectivamente cada miembro implementa esas Recomendaciones en su ordenamiento interno.
A ese marco se sumaron dos instrumentos que cambiaron la mecánica del sistema. La Foreign Account Tax Compliance Act estadounidense, vigente desde 2014, obliga a instituciones financieras de todo el mundo a reportar cuentas de personas estadounidenses al fisco norteamericano.
El Common Reporting Standard de la OCDE, adoptado desde 2017 por más de cien jurisdicciones, extiende esa lógica al intercambio automático multilateral. Panamá y Costa Rica lo implementaron desde el 1 de enero de 2017. La consecuencia es directa. Una posición financiera abierta en jurisdicción CRS por residente de otra jurisdicción CRS genera reporte anual automático al fisco del país de residencia. Sin acción del titular. Sin gestión adicional. Sin opción de evitarlo dentro del sistema regulado.
En El Salvador, el marco interno se actualizó en octubre de 2025 con la entrada en vigencia del Decreto Legislativo 426. La nueva Ley Especial deroga el régimen de 1998 y construyó en su lugar el SINAPLAFT, sistema preventivo que integra autoridades financieras, fiscales y sujetos obligados bajo un mismo marco operativo.
La pieza técnica más relevante para esta conversación está en el artículo 10. La decisión sobre una relación financiera no puede sostenerse en señalamientos o antecedentes aislados. Debe sostenerse en evaluación individualizada y objetiva del riesgo, conforme al enfoque basado en riesgo. El sistema no opera por automatismo binario. Discrimina, y lo hace con criterio.
El efecto agregado es menos visible que sus piezas, pero más determinante. La jurisdicción que no implementa CRS, o que no responde a solicitudes bajo el marco GAFI, quedó fuera del mapa operativo de los bancos correspondientes, las aseguradoras con calificación internacional y las custodias reputadas. No por prohibición legal, sino por consecuencia técnica: las contrapartes regulables no operan con jurisdicciones que las exponen. El resultado, observable en el ecosistema de la última década, es la concentración del flujo legítimo en jurisdicciones que sí cumplen y la marginación progresiva de las que no.
El offshore que mantiene viabilidad operativa hoy es el offshore declarado. El que no se declara opera fuera del sistema regulado, con costos y riesgos crecientes.
Quién estructura hoy: el cliente que sí califica
El cliente offshore centroamericano de hace veinte años no es el de hoy. La transición regulatoria depuró el perfil. Hoy quien estructura legítimamente patrimonio internacional desde la región responde, con variantes, a cuatro arquetipos.
El primero es el profesional independiente con ingresos en dólares o equivalente estable. Un médico especialista con consulta privada. Un abogado corporativo con cartera regional. Un ingeniero consultor que factura desde múltiples países. No tienen empleador que les construya pensión ni red de seguridad ante incapacidad. Se estructuran para continuidad de ingreso si dejan de poder ejercer, y para retiro denominado en moneda dura.
El segundo es el empresario con operaciones regionales: centroamericano con proveedores, clientes o subsidiarias en dos o más países. La estructura responde a un descalce real: vive en una jurisdicción, sus activos productivos están en varias, y su sucesión, si no se planifica, se fragmenta en todas a la vez.
El tercero es el ejecutivo de alta gerencia con flujos internacionales. C-level o director regional de multinacional. Bonos en dólares, stock options, paquete que cruza fronteras antes de llegar a su cuenta. Estructura para que su protección patrimonial esté denominada en la misma moneda que su flujo de ingreso. Coherencia cambiaria, no exotismo.
El cuarto es la familia con horizonte sucesorio multi-jurisdiccional. Padres en un país. Hijos estudiando o trabajando en otro. Activos productivos o residenciales en un tercero. Sin planificación, la sucesión se fragmenta en problemas legales simultáneos en tres jurisdicciones, cada una con régimen sucesorio propio y tiempos procesales independientes.
Lo que une a los cuatro es más relevante que lo que los distingue. Ingreso documentable. Origen de fondos verificable. Voluntad de cumplir con el reporting fiscal de su jurisdicción de residencia. El cliente que no quiere documentar origen, o que pregunta cómo evitar el reporte CRS, queda fuera del perímetro operable. No es ética declarada. Es arquitectura: ninguna correduría regulada ni aseguradora con calificación A puede operarlo.
La disciplina del cumplimiento reforzado
Estructurar offshore hoy se parece menos a abrir una cuenta y más a sostener una relación contable disciplinada en el tiempo. La diferencia operativa entre la planificación legítima y la que ya no es viable se construye en dos momentos.
El primer momento ocurre en el onboarding. La aseguradora o la entidad custodia internacional aplica debida diligencia reforzada: identifica al cliente, identifica al beneficiario final cuando hay estructura societaria intermedia, cruza los datos contra listas de vigilancia internacional, evalúa exposición política y reputacional. Junto a esa verificación de personas, exige documentación trazable del origen de los fondos que se asegurarán o invertirán. Sin esa trazabilidad no hay póliza ni cuenta. No es trámite previo: es condición de admisibilidad. El cliente que entiende el estándar lo provee sin fricción. El que pregunta cómo sortearlo no pasa la puerta.
El segundo momento empieza después, y no termina. La estructura legítima vive bajo reporting continuo. La declaración fiscal en la jurisdicción de residencia del titular es premisa, no opción. El intercambio automático bajo CRS opera año tras año, sin gestión del titular. Y cada cambio relevante (residencia fiscal, beneficiarios, estructura societaria) dispara obligaciones nuevas que la planificación debe absorber sin perder coherencia.
Esa es la disciplina que distingue al cliente que sí califica. El offshore contemporáneo no premia astucia. Premia consistencia documental sostenida en el tiempo.
Lecturas necesarias del nuevo estándar
La planificación patrimonial internacional, en el contexto centroamericano, dejó de leerse como lujo y empezó a leerse como respuesta técnica a un descalce concreto. El cliente típico de la región opera con dimensión patrimonial regional: ingresos o activos productivos en varios países, hijos estudiando fuera, propiedades distribuidas.
Su entorno operativo doméstico, en cambio, es pequeño y concentrado. El offshore declarado, hecho bien, es coherencia estructural entre esas dos dimensiones. No es fuga ni escape. Es alineación entre la geografía real del patrimonio y la estructura que lo soporta.
Para el abogado corporativo, la implicación es de diseño, no de revisión. Cuando un cliente estructura patrimonio internacional, las cláusulas de su testamento, los acuerdos de socios, los pactos prenupciales y la designación de beneficiarios en pólizas internacionales deben leerse en conjunto. Una designación de beneficiario en una póliza offshore que no se coordina con el régimen sucesorio doméstico no es un error menor: es una falla de diseño que se materializa cuando ya nadie puede corregirla.
Para el oficial de cumplimiento, la señal técnica es contraintuitiva. El cliente que estructura offshore declarado, con beneficiario final identificado y trazabilidad CRS activa, es más legible que el cliente con flujos cross-border sin estructura formal. La opacidad no vive en el offshore declarado. Vive en el patrimonio fragmentado sin arquitectura.
Para el empresario o profesional independiente, la pregunta operativa cambió. Ya no es si conviene estructurar internacionalmente. Es si la estructura que se tiene, o la que se está considerando, responde al estándar contemporáneo de cumplimiento, o si quedó atrapada en una lógica que el sistema ya no opera. Lo segundo se descubre tarde, casi siempre cuando la estructura tiene que activarse.
La opacidad fue durante décadas una propuesta de valor. Hoy es un pasivo. El offshore declarado se sostiene porque puede ser leído, auditado y reportado sin fricción. La pregunta dejó de ser cómo permanecer invisible. Es cómo construir algo que resista ser visto.
Artículo
Blockchain como prueba: el nuevo reto de la justicia digital
Marcela Rivas | Attorney en Legalitika & Nodeman
La digitalización de la justicia salvadoreña ha avanzado más allá de la simple tramitación de expedientes por vía electrónica o de las notificaciones por correo. La tecnología blockchain, que muchos todavía asocian únicamente con Bitcoin y los activos digitales, se está abriendo paso como una herramienta con implicaciones serias para el derecho probatorio, al ofrecer una forma de garantizar la integridad y la trazabilidad de la información que los medios de prueba tradicionales no logran igualar con la misma solidez y precisión.
La idea de este artículo es compartir sobre cómo el blockchain hoy representa un cambio real en la manera de entender la prueba electrónica, cómo encaja dentro del marco procesal que ya tenemos en El Salvador, y cuáles son los retos que todavía hay que resolver antes de que su uso en juicios sea común.
La prueba electrónica tradicional, como correos, capturas de pantalla, archivos de Word o PDF, sigue siendo, y seguirá siendo, una herramienta central en cualquier litigio. Para cambiar un solo registro habría que modificar todas las copias que existen en la red, algo que en la práctica es básicamente imposible. Y esto es justo lo que le interesa a un juez a la hora de valorar una prueba, que se pueda comprobar la integridad del dato y que sea difícil o imposible de manipular una vez creado. Pero tiene un punto débil que los abogados litigantes conocen bien y es que los datos que indican cuándo se creó o modificó un documento se pueden cambiar con relativa facilidad, lo que obliga muchas veces a recurrir a peritajes informáticos que, aun cuando realizan un trabajo riguroso, se vuelve difícil alcanzar una certeza absoluta sobre si un documento fue alterado.
El blockchain funciona de otra manera. Cada vez que se guarda un registro, queda copiado al mismo tiempo en muchas computadoras distintas, los llamados nodos, que están conectados entre sí de forma que cada uno depende de una fórmula matemática de la anterior. Además, ese registro queda marcado con la fecha y hora exacta en que se creó, y esa marca la puede revisar cualquiera, sin tener que confiar únicamente en la palabra de quien presenta la prueba.
Cómo encaja en el marco regulatorio salvadoreño
El sistema procesal salvadoreño, tanto en materia civil y mercantil como en materia penal, maneja un principio de libertad probatoria bastante amplio, que permite incorporar medios de prueba no regulados de forma expresa, siempre que sean pertinentes, útiles y no vayan contra la moral o el orden público. Este principio abre la puerta a la evidencia basada en blockchain, tanto en un litigio civil o mercantil como en un proceso penal, porque no exige que la ley la mencione expresamente.
El Código Procesal Civil y Mercantil, específicamente en su artículo 396 permite proponer como prueba los medios de reproducción del sonido, la voz, los datos o la imagen, una redacción amplia que, muy seguramente, el legislador escogió a propósito, a modo de no atarse a una tecnología en específico, que con el pasar de los años evolucionaría de gran manera.
A esto se suma la Ley de Firma Electrónica, que en su artículo 4 reconoce los principios de autenticidad e integridad para los documentos suscritos electrónicamente, y en su artículo 23 exige que se pueda identificar con certeza quién firmó, y que cualquier cambio hecho al documento después de la firma quede en evidencia. Blockchain cumple esto de forma natural, porque por su propio diseño hace casi imposible cambiar un registro sin que quede evidencia de ello. Sin embargo, blockchain no cumple todos los requisitos formales que la ley exige para gozar de esa presunción automática, por lo que un juez podría valorarlo, más bien, bajo las reglas de la sana crítica.
El valor probatorio de blockchain no se limita a disputas sobre activos digitales o bitcoin. Por ejemplo, actualmente ya se habla de usarlo para certificar documentos ante notario, de forma que se sube el hash, un tipo de “huella digital del documento”, a una red pública, y eso permite demostrar que ese documento ya existía, íntegro, en una fecha determinada. También se usa para darle seguimiento a la cadena de custodia en procesos de debida diligencia, cada vez que un activo cambia de manos, ese movimiento queda registrado y se puede comprobar después.
Lo mismo pasa con los contratos inteligentes, donde tanto el código como el resultado de su ejecución quedan guardados de forma permanente y cualquier persona los puede consultar. Y hay un uso que cada vez se menciona más: la prueba de autoría o de propiedad intelectual, dejando constancia temprana de una obra en una red pública, de modo que quede claro que existía antes de que surgiera cualquier disputa con un tercero.
Con el uso de la tecnología como medio probatorio en juicios, también surgen preguntas complicadas, por ejemplo, qué criterios son necesarios que se pongan a disposición para valorar la certeza de una transacción o dato que está almacenado en la blockchain. Lo que todavía está en desarrollo es el puente entre esa solidez técnica y la práctica judicial diaria y que, con eso, con el tiempo se construya una línea de criterios jurisprudenciales que también otorgarían cierto nivel de seguridad jurídica.
El momento estratégico de El Salvador
El Salvador tiene una ventaja que pocos países pueden decir que tienen: un marco jurídico que ya reconoce y regula el blockchain, bajo la Ley Bitcoin y la Ley de Emisión de Activos Digitales. Esa base normativa deja al país bien posicionado para convertirse también en referente regional en materia de admisión y valoración de prueba electrónica basada en tecnología de registro distribuido, adelantándose a otros países que todavía no tienen del todo claro cómo regular estas tecnologías.
Esa combinación entre innovación tecnológica y solidez procesal es clave y estratégica. El Salvador cuenta con un marco normativo que entiende las tecnologías que regula y ese entendimiento técnico, pero aplicado al marco probatorio, puede convertirse en otra gran ventaja.
En Legalitika/Nodeman acompañamos a empresas dentro del ecosistema de los mercados digitales de capital a integrar su modelo de negocios con la Ley Bitcoin y/o la Ley de Emisión de Activos Digitales, apoyando procesos de estructuración de emisiones publicas y privadas, así como la obtención de licencias como Proveedor de Servicios de Activos Digitales (PSAD) y registro como Proveedor de Servicios Bitcoin (RPSBTC).
El blockchain todavía no es común en salas de audiencia salvadoreñas, pero el marco normativo ya está muy bien preparado. Lo que está pendiente es ponerlo en práctica, que actores claves se vayan familiarizando con los aspectos técnicos, al ritmo en que la tecnología también se va abriendo paso en el mundo de los negocios.
“Lo que todavía está en desarrollo es el puente entre esa solidez técnica y la práctica judicial diaria y que, con eso, con el tiempo se construya una línea de criterios jurisprudenciales que también otorgarían cierto nivel de seguridad jurídica.”
Artículo
Riesgos legales de los correos electrónicos y WhatsApp para cargos gerenciales
Mauricio Ernesto Guardado | Director de Litigios Central Law El Salvador
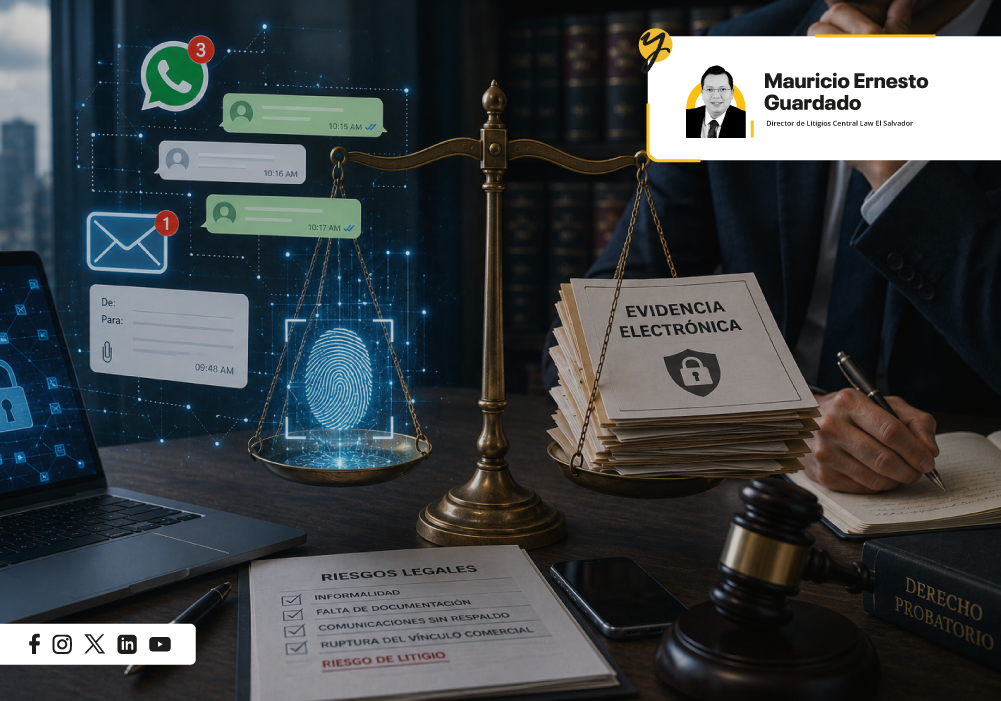
Muchos clientes –y me refiero, en particular, a altos cargos gerenciales– ignoran la importancia de mantener una comunicación adecuada durante el cumplimiento de las relaciones contractuales, así como los alcances y efectos que dicha comunicación puede tener frente a riesgos legales futuros. Por regla general, en los usos comerciales, una relación de negocios se entabla sobre la base de la confianza, lo que, a nuestro criterio, suele traducirse en informalidad. Esto provoca, en muchas ocasiones, la falta de acompañamiento de asesoría legal y la inexistencia –o casi nula existencia– de documentación que respalde un reclamo en caso de ruptura del vínculo comercial entre las partes.
Es en estos escenarios cuando, frente a eventuales litigios, el abogado se ve en la necesidad de revisar la comunicación sostenida entre las partes. Para ello resulta importante realizar un barrido de la prueba electrónica, entendida como toda aquella íntimamente relacionada con las tecnologías de la información y la comunicación (TIC), las cuales se encuentran en constante avance y dinamismo.
De ahí la importancia de comprobar, como parte primordial en juicio, la existencia de una relación comercial, los detalles o eventualidades acaecidas, los compromisos adquiridos y los incumplimientos que sustentan la base del negocio objeto de reclamo. Bajo ese contexto, los mensajes de correo electrónico y WhatsApp pueden ser utilizados como prueba en juicio.
Más allá de la perspicacia del abogado, la forma en que se introducen al proceso determina su validez y el alcance de la posible valoración por parte del juez. Así, por ejemplo, no es lo mismo incorporar mensajes de correo electrónico y WhatsApp mediante prueba pericial informática, a través de un informe técnico, que mediante una simple impresión de estos. En ambos casos, la validez o ponderación que realice el juez será distinta, y la prueba se expone a que otro abogado cuestione sagazmente su admisibilidad y la autenticidad de su contenido.
En ese sentido, al valorar su contenido, el juez puede ponderar aspectos de la comunicación sostenida y decantar el resultado de un eventual reclamo, conforme a los usos comerciales, la experiencia y el sentido común; en otras palabras, conforme a lo que en lenguaje técnico legal conocemos como sana crítica.
La Sala de lo Civil de la Corte Suprema de Justicia de El Salvador ha dejado claro que las impresiones o capturas de pantalla de WhatsApp no tienen valor probatorio por sí mismas, y ha sostenido que deben aportarse con el medio original y acreditar su autenticidad e integridad para que puedan ser valoradas. Sin embargo, ello no obsta para que sean consideradas como documentos de respaldo de los hechos.
En procesos penales se han utilizado mensajes de WhatsApp como prueba cuando se autentican y se extraen del dispositivo por vía pericial, contribuyendo a una condena o al análisis de responsabilidad del ilícito. En materia civil y mercantil, los juzgados suelen valorar las impresiones de correos electrónicos y WhatsApp como parte de la prueba documental, mientras no se redarguye de falso su contenido ni resulte comprometida su autenticidad. También son admisibles a través de prueba pericial de carácter informático, con el fin de extraer del medio fuente la información que será valorada en juicio.
En tal sentido, el artículo 312 del Código Procesal Civil y Mercantil prescribe el derecho a probar en los siguientes términos: “Las partes tienen derecho a probar, en igualdad de condiciones, las afirmaciones que hubieran dado a conocer sobre los hechos controvertidos que son fundamento de la pretensión o de la oposición a ésta; a que el juez tenga en cuenta, en la sentencia o decisión, las pruebas producidas; y a utilizar los medios que este código prevé, así como aquéllos que, dada la naturaleza del debate, posibiliten comprobar los hechos alegados”.
También la Sala de lo Constitucional de la Corte Suprema de Justicia de El Salvador ha sostenido que: “…el derecho a utilizar los medios de prueba pertinentes –derivado del derecho de defensa– está protegido en la medida en que una lista cerrada de medios no impide que se puedan utilizar otras fuentes de prueba; pues al final lo determinante del ejercicio efectivo del derecho de defensa es la amplitud de fuentes de prueba, aunque deban incorporarse al proceso exclusivamente por los ‘medios’ que la ley establece” (Sentencia de Inconstitucionalidad 23-2003Ac, pronunciada el 18 de diciembre de 2009).
En todos los casos, al momento de tomar su decisión de fondo, el juez debe realizar un análisis de la autenticidad, integridad y legalidad de la prueba, requisitos mínimos para la valoración de la prueba electrónica.
Así pues, en el caso de El Salvador, los gerentes y demás cargos de dirección pueden incurrir en obligaciones o comprometer a la compañía que representan frente a terceros, aun sin percatarse de ello ni comprender plenamente su relevancia.
De igual manera, cualquier información sensible o datos compartidos pueden ser utilizados en su contra en juicio, pues la ley reconoce relevancia a los cargos de alta jerarquía y dirección en cuanto a la representación y la toma de decisiones en los negocios. De ahí que el envío de correos electrónicos y mensajes de WhatsApp sin un análisis legal previo pueda alterar el resultado de un futuro reclamo judicial, lo que, en última instancia, podría traducirse en una pérdida económica eventual de miles o incluso millones de dólares para un cliente.
En ese sentido, resulta de suma trascendencia crear una cultura de formalidad y previsión de riesgos legales en los negocios de nuestros clientes; procurar que los cargos gerenciales filtren cada mensaje de comunicación, especialmente cuando existan puntos en discordia respecto de un negocio, a fin de no comprometer u otorgar algo que no haya sido previamente presupuestado; establecer un canal de comunicación formal previamente definido, para tener pleno control de cada situación y designar a una persona encargada de dicha comunicación; y, finalmente, dejar siempre constancia en los correos electrónicos y mensajes de los actos, acuerdos y discrepancias que se susciten, particularmente cuando estos hayan sido de carácter verbal.
“Por regla general, en los usos comerciales, una relación de negocios se entabla sobre la base de la confianza, lo que, a nuestro criterio, suele traducirse en informalidad. Esto provoca, en muchas ocasiones, la falta de acompañamiento de asesoría legal y la inexistencia –o casi nula existencia– de documentación que respalde un reclamo en caso de ruptura del vínculo comercial entre las partes.”
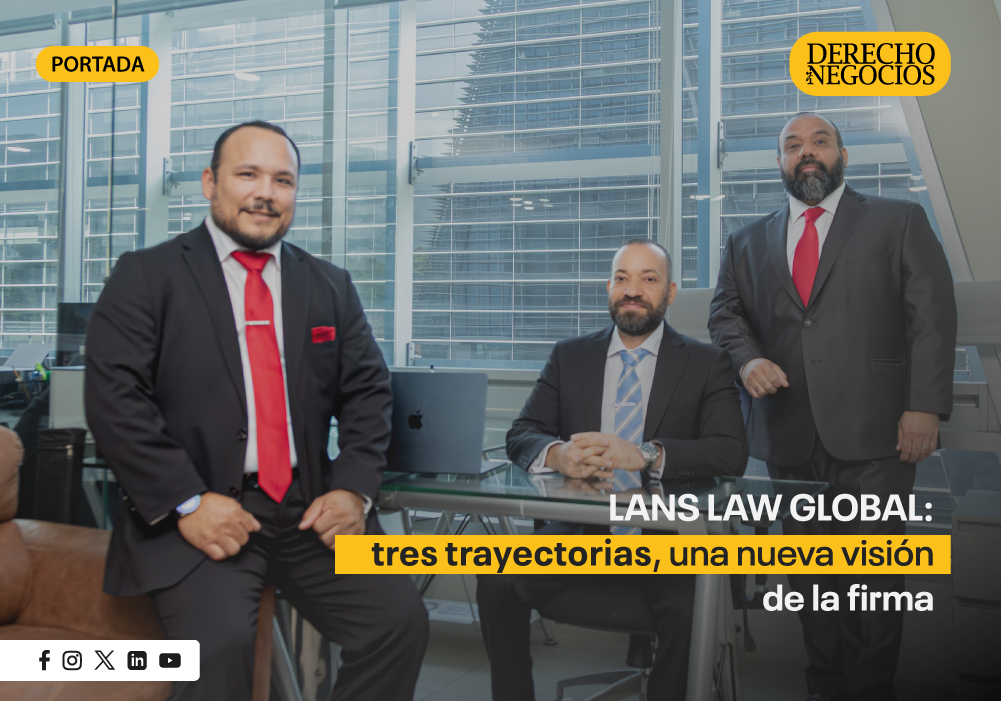
La firma articula una nueva visión institucional basada en la integración de las capacidades de sus tres socios. Carlos Meléndez, director de LANS, explica un modelo que busca abordar los asuntos de sus clientes desde el litigio, la negociación estratégica y el acompañamiento corporativo.
Para LANS LAW GLOBAL, iniciar una nueva etapa implica replantear la manera en que una firma legal responde a las necesidades de sus clientes. Su visión parte de integrar distintas experiencias profesionales dentro de una misma estructura y abordar los asuntos jurídicos no como problemas aislados, sino considerando también la realidad empresarial y las implicaciones que pueden existir alrededor de cada caso.
Carlos Alberto Meléndez Navas, director de LANS, define este momento como la convergencia de las trayectorias de sus tres socios (Carlos Meléndez, Carlos Salmán y Jaime Cárcamo), cuyas experiencias se han desarrollado en diferentes ámbitos del ejercicio profesional y de la institucionalidad pública.
“LANS representa hoy la convergencia de tres trayectorias que, por separado, ya eran sólidas y que juntas se han multiplicado y amplificado entre sí”, sostiene Meléndez.
Detrás de esa integración existe una idea que, según el director de la firma, orienta el modelo que buscan consolidar: evitar que las diferentes necesidades legales de un cliente sean atendidas como compartimentos separados.
“El cliente no necesita tres abogados con especialidades distintas trabajando en paralelo. Necesita una sola firma capaz de ver la totalidad de su problema jurídico y de su realidad de negocios”, explica.
Desde esa perspectiva, LANS busca integrar dentro de una misma propuesta el litigio, la negociación estratégica y el acompañamiento corporativo, de manera que las diferentes dimensiones de un asunto puedan analizarse conjuntamente antes de definir una estrategia.
Tres experiencias bajo una misma mesa
La complementariedad entre los socios ocupa un lugar central en esta visión. Meléndez señala que las capacidades de cada uno se han construido desde experiencias profesionales diferentes y que la apuesta consiste en llevarlas a una misma mesa de análisis.
Su trayectoria está vinculada al litigio penal y a las defensas integrales frente a situaciones que pueden derivar en la criminalización indebida de negocios jurídicos. Carlos Salmán incorpora la experiencia adquirida durante su trayectoria en los ministerios públicos, mientras Jaime Cárcamo suma el conocimiento desarrollado desde su paso por la institucionalidad del Estado salvadoreño.
Más que mantener estas capacidades como prácticas independientes, el planteamiento es utilizarlas de manera complementaria cuando las características de un caso así lo requieran.
Esta dinámica busca diferenciarse de un esquema que Meléndez identifica como frecuente en la prestación tradicional de servicios legales: la contratación de distintos abogados o equipos para atender por separado los componentes corporativos, litigiosos, contractuales u otras necesidades de una misma empresa.
“El caso no se divide entre distintos equipos que trabajan de forma aislada, sino que se analiza desde una sola mesa de trabajo con los tres socios, para buscar una salida integral y legal a las necesidades de nuestros clientes”, afirma.
Una relación basada en claridad y confianza
La nueva visión también alcanza la forma en que LANS busca relacionarse con sus clientes. Para Meléndez, el acompañamiento legal implica comunicar con claridad los escenarios que enfrenta una persona o empresa, incluso cuando las decisiones que deben adoptarse son complejas.
La confianza, explica, debe construirse mediante una comunicación directa sobre la situación jurídica, las alternativas disponibles y los riesgos asociados a cada decisión.
“La relación que LANS busca tener con sus clientes es de confianza. Queremos exponerles, con amplio criterio jurídico, la realidad de la situación que enfrentan y no darle vueltas a sus problemas, sino ofrecerles soluciones”, señala.
Dentro de este modelo también aparece la incorporación de herramientas tecnológicas. LANS contempla el uso de tecnología e inteligencia artificial para apoyar procesos de investigación y fortalecer el análisis de los asuntos que atiende.
Meléndez establece, sin embargo, una separación entre las posibilidades de estas herramientas y la responsabilidad profesional de los abogados. La tecnología será utilizada como apoyo estratégico, pero no como sustituto del criterio jurídico de los socios al momento de analizar los casos y tomar decisiones.
Una práctica con distintas áreas de crecimiento
La proyección de LANS contempla la consolidación de una práctica capaz de atender diferentes áreas dentro de una misma estructura. Entre ellas, Meléndez menciona el litigio penal, civil, mercantil, laboral y de familia, junto con el acompañamiento corporativo.
La firma también identifica el ámbito de las inversiones como parte de su proyección, dentro de una visión que busca conectar la atención jurídica con las necesidades derivadas de las actividades empresariales.
En esta nueva etapa, la apuesta de LANS no se limita, por tanto, a ampliar áreas de práctica. El planteamiento está en la forma de integrarlas: reunir experiencias provenientes de distintos espacios del ejercicio jurídico para analizar los asuntos desde una perspectiva común y ofrecer al cliente una estrategia compartida dentro de una misma estructura legal.
Artículo
Prueba digital en casos de fraude de identidad: fundamentos jurídicos prácticos para la comunidad legal
Carlos Morales | Attorney at Law | Regtech & Digital Assets Compliance Specialist | Lexpro US LLC, Managing Partner
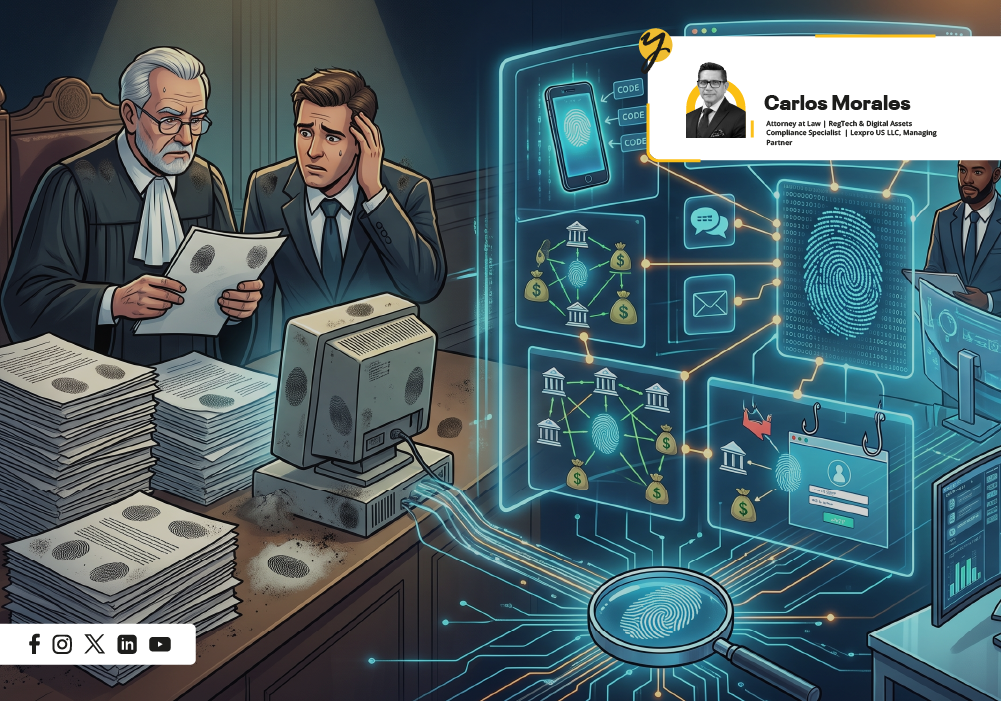
La revolución digital no solo cambió cómo delincuentes operan; cambió radicalmente cómo abogados, fiscales y magistrados deben litigar. Sin embargo, muchos profesionales jurídicos siguen abordando la prueba digital como si fuera evidencia convencional: depositan confianza excesiva en testimonios técnicos sin capacidad de cuestionamiento crítico, o descartan evidencia electrónica por desconocimiento de su valor probatorio. En El Salvador, esto genera un vacío jurídico donde víctimas vulnerables son criminalizadas por delitos que no cometieron, mientras delincuentes sofisticados operan impunemente.
El ejemplo más reciente es la Operación “Escudo Virtual” (septiembre 2025), donde la Fiscalía General de la República desarticuló una estructura transnacional que operaba desde cárceles y centros de llamadas, defraudando a más de 4,700 personas con estafas de falsas ofertas de empleo, préstamos inexistentes y esquemas de inversión. El caso involucró a 549 personas, movió $6 millones ilegales, generó 297 condenas y dejó 1,327 expedientes aún en tribunales. Lo inquietante: aproximadamente 1,900 de los imputados fueron catalogados como “mulas”-personas que prestaron sus cuentas bancarias sin conocimiento de que canalizaron dinero ilícito. Muchos enfrentan acusaciones de lavado sin haber cometido delito alguno.
Escenario jurídico real 1: sim swapping y suplantación de identidad
En abril de 2026, la FGR de El Salvador capturó 11 personas en un operativo contra suplantación de identidad mediante “SIM swapping.” La técnica: criminales contactaron a empleados de compañías de telefonía, pagándoles entre $50-200 para que reasignaran la tarjeta SIM de clientes a dispositivos bajo control criminal. Una vez con acceso al número telefónico, podían recibir códigos OTP, autorizar transacciones bancarias sin consentimiento, y acceder a banca electrónica.
El caso defraudó $115,000 a víctimas en San Salvador, Santa Ana, San Miguel y Usulután. Pero aquí está el dilema jurídico: cuando FGR incautaba dispositivos, ¿cómo distinguía entre perpetrador e inocente cuyo número telefónico fue suplantado?
Como abogado defensor, la prueba digital que debe exigir es:
Registros de reasignación de SIM: Compañía de telefonía debe documentar:
- – Fecha y hora de solicitud de reasignación
- – Identidad de persona que solicitó (¿coincide con cliente? ¿o es tercero?) Tipo de verificación realizada (¿se pidió documento? ¿comparación biométrica?) IP y dispositivo desde el cual se realizó solicitud
Si la reasignación fue solicitada desde IP en otra ciudad a las 2 AM mientras el cliente dormía, con documento falsificado, y el empleado confiesa haber aceptado dinero, entonces el cliente no es perpetrador sino víctima de suplantación.
Escenario jurídico real 2: operación “escudo virtual” y el problema de las mulas criminalizadas
Caso típico de los 1,900 “mulas” en Escudo Virtual: María, ama de casa de 52 años, desempleada, recibe mensaje de Facebook de supuesto “reclutador” ofreciendo $200 mensuales por “prestar su cuenta bancaria para recibir transferencias.” María, necesitando el dinero, acepta. Proporciona número de cuenta y, sin saberlo, inicia ciclo de lavado:
- – Dinero llega a su cuenta (producto de estafas a terceros)
- – Es transferido a otras cuentas en cascada dentro de 4-6 horas
- – FGR incauta su dispositivo, cuenta bancaria, y acusa a María de lavado de dinero, asociación ilícita y conspiración
María enfrenta 15-20 años de prisión. Su defensor debe presentar prueba digital que demuestre:
Análisis de control de cuenta:
- – ¿María autorizó personalmente estas transacciones? (Historial de login desde qué dispositivos, qué IPs)
- – ¿O tercero accedió remotamente? (Presencia de software TeamViewer, AnyDesk, conexiones VPN no autorizadas)
- – Patrones: ¿María realizó históricamente transferencias de $1,500- 2,000 a desconocidos? (No. Su patrón era $50-100 a familia)
Análisis upstream de financiamiento delictivo:
- – ¿De dónde originó el dinero que llegó a cuenta de María? (Trazabilidad de fondos) ¿Corresponde a estafas documentadas en denuncias?
- – ¿María fue “intermediaria involuntaria” o “perpetrador”?
Con esta prueba digital, el defensor puede argumentar: “Fiscal, María es víctima de explotación criminal, no coautora de fraude. El dinero fue sustraído a terceros sin su conocimiento. Simplemente transfirió lo que le solicitaron, bajo engaño de que era empleo legítimo.” Tribunal que entienda prueba digital puede diferenciar.
Escenario jurídico real 3: phishing y falsificación de identidad de bancos
En múltiples operativos 2024-2025, FGR capturó criminales que enviaban correos electrónicos aparentando ser de bancos, con enlaces falsos solicitando “desbloquear cuenta.” Una variante: anuncios de venta de vehículos donde “vendedor” enviaba enlace de “confirmación de depósito” que era phishing. Caso de Nely Mercedes N.: víctima interesada en comprar vehículo hizo “depósito” a través de enlace fraudulento, perdió $800.
Prueba digital que debe exigir tribunal:
- – Servidor de correo donde fue enviado email falso (¿registrado a nombre de quién?) Metadata del correo (IP origen, timestamp exacto)
- – Dispositivo desde el cual fue enviado (¿computadora compartida?) Historial de navegación: ¿Pertenece al acusado o a terceros?
Si IP pertenece a cibercafé, el defensor puede argumentar que múltiples personas tuvieron acceso. Si el dispositivo fue compartido, es imposible probar “más allá de duda razonable” que su cliente fue quien cometió el delito.
Derechos procedimentales que abogados salvadoreños deben exigir
La FGR ha sido efectiva en desarticular redes criminales, pero esto también ha generado detenciones masivas donde inocentes quedan atrapados. Abogados defensores tienen derecho a:
- – Peritaje forense defendible: Exigir que análisis de dispositivos se realice con protocolo certificado, permitiendo peritaje contradictorio. Muchos análisis FGR carecen de cadena de custodia documentada.
- – Acceso a datos bancarios completos: No solo transacciones sospechosas, sino historial de 6-12 meses. El patrón de comportamiento transaccional es prueba de inocencia.
- – Separación entre “perpetrador” y “mula”: Tribunal debe analizar si el acusado se benefició personalmente de dinero o simplemente canalizó fondos como intermediario involuntario.
Conclusión para comunidad jurídica salvadoreña
Operaciones como “Escudo Virtual” demuestran que la cibercriminalidad en El Salvador es sofisticada, transnacional, y voluminosa. También demuestran que sistema jurídico debe prevenir:
Magistrados no pueden asumir que toda persona cuya cuenta fue utilizada en fraude es “autor” del fraude. Abogados defensores no pueden aceptar acusaciones técnicas sin cuestionamiento. La prueba digital-cuando se entiende correctamente-es el arma más poderosa en manos de la defensa porque distingue entre culpable e inocente.
Que 1,900 “mulas” de Escudo Virtual enfrenten cárcel mientras cabecillas operan desde cárceles es fracaso sistémico de justicia digital, no éxito de investigación.
“La revolución digital no solo cambió cómo delincuentes operan; cambió radicalmente cómo abogados, fiscales y magistrados deben litigar. Sin embargo, muchos profesionales jurídicos siguen abordando la prueba digital como si fuera evidencia convencional”


Corte Suprema rechaza recursos contra condena de militares por asesinato de cuatro periodistas holandeses

El Salvador impone segunda cadena perpetua, esta vez por un feminicidio agravado

Asamblea Legislativa concluye este miércoles entrevistas para elegir a los nuevos miembros del Consejo Nacional de la Judicatura

Digicel acuerda vender sus operaciones en El Salvador a empresa que opera Movistar

Mayores de 50 años ya generan el 40 % del movimiento económico de El Salvador

Corte Suprema amplía las instituciones donde pueden realizarse las prácticas jurídicas

España concede libertad condicional por motivos de salud a exmilitar salvadoreño condenado por masacre de jesuitas

Tribunal de San Salvador condena a 131 pandilleros con penas de hasta 75 años de prisión

Geolocalización, derechos fundamentales y prueba: un analisis necesario

Fiscalía General reporta 13,250 condenas y menos absoluciones en un año

AFP CONFIA realiza seminario de liderazgo y gestión humana

Quinto episodio del podcast de Derecho y Negocios | Edicion 165

Cuarto episodio del podcast de Derecho y Negocios | Edicion 164

Certeza jurídica, modernización fiscal y el rol estratégico del derecho tributario en el entorno empresarial.

Tercer episodio del podcast de Derecho y Negocios | Edicion 163
-

 Tecnologíahace 6 días
Apple presenta el iPhone Duo, su primer teléfono plegable
-
Economíahace 7 días
Ministra de Economía destaca a El Salvador como referente logístico en América Latina
-
Noticiashace 6 días
Universidad José Matías Delgado redefine su visión para formar talento con propósito
-
Legalhace 6 días
Belice estudia experiencia de El Salvador para fortalecer sus ciencias forenses
-
Economíahace 6 días
Volcano Summit 2026 reúne en Guatemala a líderes y startups para impulsar la innovación en Latinoamérica
-
Noticiashace 5 días
EE. UU. mantiene el TPS provisionalmente para salvadoreños tras vencer la fecha oficial
-
Politicahace 7 días
Guatemala fija precios máximos a los combustibles con un fondo de más de $325 millones
-
Legalhace 5 días
Procuraduría General tendrá papel clave en las elecciones de 2027 tras renovación de convenio con TSE